
Μισθωτοί, συνταξιούχοι και επιχειρήσεις: Τα δεκαπέντε οφέλη που τους αφορούν
Οι παρεμβάσεις από την 1η Ιανουαρίου 2027 μειώνουν φόρους και εισφορές και αυξάνουν συντάξεις· για το Δημόσιο επιδιώκεται επίδομα Χριστουγέννων, με πρώτη πληρωμή που προβλέπεται για τις 16 Δεκεμβρίου
Από την 1η Ιανουαρίου 2027 οι πολίτες θα δουν μόνιμες παρεμβάσεις που αυξάνουν τα εισοδήματα, μέσα από μειώσεις φόρων και ασφαλιστικών εισφορών. Ο αναλυτικός οδηγός παρουσιάζει όλα τα μέτρα και τους τομείς που συγκεντρώνουν το ενδιαφέρον.
Το 2027 τίθενται σε εφαρμογή δεκαπέντε παρεμβάσεις για την ελάφρυνση των φορολογικών και ασφαλιστικών βαρών, την αύξηση του διαθέσιμου εισοδήματος, τη στήριξη των οικογενειών και την επέκταση των κοινωνικών παροχών. Στις αλλαγές περιλαμβάνονται η φορολογία εισοδήματος και περιουσίας, η αύξηση των αποδοχών των μισθωτών μέσω της μείωσης εισφορών και της ανόδου του κατώτατου μισθού, καθώς και μέτρα για τους συνταξιούχους, ιδίως όσους διατηρούν προσωπική διαφορά.
Στο πακέτο περιλαμβάνονται επίσης το τέλος επιτηδεύματος, ο Ενιαίος Φόρος Ιδιοκτησίας Ακινήτων, οι μεταβιβάσεις ακινήτων και οι μισθώσεις, ενώ προβλέπεται αναπροσαρμογή των αναπηρικών επιδομάτων. Για τους δημοσίους υπαλλήλους επιδιώκεται η ενίσχυση του διαθέσιμου εισοδήματος με τη θέσπιση επιδόματος εορτών Χριστουγέννων. Ξεχωρίζει ακόμη το ειδικό πλαίσιο μακροχρόνιας αποταμίευσης και επένδυσης για τη νέα γενιά, ο λεγόμενος «κουμπαράς», που αποσκοπεί στη σταδιακή απόκτηση περιουσιακών στοιχείων για παιδιά κάτω των δύο ετών κατά την υποβολή της αίτησης.
1. Συντάξεις: Αύξηση χωρίς συμψηφισμό με την προσωπική διαφορά
Η ετήσια αύξηση στις συντάξεις θα καταβάλλεται από την 1η Ιανουαρίου 2027 χωρίς να αφαιρείται από το υπόλοιπο της προσωπικής διαφοράς. Έτσι, οι συνταξιούχοι που μέχρι σήμερα έχαναν ολόκληρη ή μέρος της αύξησης λόγω του συμψηφισμού θα τη λαμβάνουν πλέον χωρίς αυτή την παρακράτηση.
2. Ιδιωτικός τομέας: Οι εισφορές μειώνονται από τον Απρίλιο
Την 1η Απριλίου 2027 τίθεται σε ισχύ μείωση κατά 0,5 ποσοστιαία μονάδα στις ασφαλιστικές εισφορές. Το μέτρο αφορά την εισφορά ανεργίας υπέρ της ΔΥΠΑ: το συνολικό ποσοστό υποχωρεί από 2,40% σε 1,90% επί των αποδοχών. Η επιβάρυνση των εργαζομένων διαμορφώνεται από 1,20% σε 0,70%, ενώ η εργοδοτική εισφορά παραμένει στο 1,20%. Συνεπώς, για αμετάβλητο μεικτό μισθό θα γίνεται μικρότερη παρακράτηση εισφορών.
Ανάλογα με τον μηνιαίο μισθό, η ενδεικτική ελάφρυνση από τις εισφορές είναι 5 ευρώ για αποδοχές 1.000 ευρώ, 7,50 ευρώ για 1.500 ευρώ και 10 ευρώ για 2.000 ευρώ. Στα 2.500 ευρώ, το όφελος φτάνει τα 12,50 ευρώ.
3. Κατώτατος μισθός: Αύξηση προγραμματίζεται για το 2027
Η κυβέρνηση έχει εντάξει στον προγραμματισμό της νέα αύξηση του κατώτατου μισθού τον Απρίλιο του 2027. Τα 1.000 ευρώ αποτελούν στόχο για τον Ιανουάριο του 2028 και αναμένεται να επιτευχθούν με δύο αυξήσεις στη σειρά.
4. Τρίτεκνοι – αγρότες: Μηδενικός φόρος στα πρώτα 20.000 ευρώ
Για το φορολογικό έτος 2027 προτείνεται να μηδενιστούν οι φορολογικοί συντελεστές στα πρώτα 20.000 ευρώ εισοδήματος για τρίτεκνους. Όσοι φορολογούμενοι έχουν τρία εξαρτώμενα παιδιά θα εξακολουθήσουν να φορολογούνται με συντελεστή 20% για το εισόδημα από 20.000,01 έως 30.000 ευρώ.
Εφόσον ολοκληρωθεί η νομοθέτηση, η αλλαγή θα φανεί από τον Ιανουάριο στην παρακράτηση φόρου των μισθωτών. Το ύψος της ελάφρυνσης εξαρτάται από το ποσό και την προέλευση του εισοδήματος. Τα 20.000 ευρώ αφορούν τα συγκεκριμένα φορολογικά κλιμάκια και δεν συνεπάγονται απαλλαγή για όλα τα εισοδήματα, ανεξάρτητα από το ύψος ή την κατηγορία τους.
5. Δημόσιο: Επίδομα Χριστουγέννων έως 500 ευρώ μεικτά
Η πρώτη πληρωμή του επιδόματος Χριστουγέννων για δικαιούχους του δημόσιου τομέα προβλέπεται για τις 16 Δεκεμβρίου 2027 και μπορεί να φτάσει τα 500 ευρώ μεικτά. Το καθαρό ποσό θα υπολογίζεται αφού αφαιρεθούν οι ασφαλιστικές κρατήσεις και ο φόρος που αναλογεί. Για την καταβολή ολόκληρου του επιδόματος απαιτείται μισθοδοσία σε όλη την περίοδο αναφοράς, ενώ για λιγότερο χρόνο θα δοθεί αναλογικό ποσό. Κατά την πρώτη εφαρμογή, η περίοδος αρχίζει την 1η Δεκεμβρίου 2026 και ολοκληρώνεται στις 30 Νοεμβρίου 2027.
Το επίδομα για εργαζομένους με μερική απασχόληση ή ωρομίσθιο θα προσαρμόζεται στον χρόνο εργασίας και στο ποσοστό απασχόλησης. Σε περίπτωση διαδοχικής μισθοδοσίας από περισσότερους φορείς, ο καθένας θα καταβάλλει το ποσό που του αντιστοιχεί.
6. Αναπηρικά επιδόματα: Αλλαγές από τον Ιανουάριο του 2027
Από την 1η Ιανουαρίου 2027 προτείνεται να αναπροσαρμοστούν τα αναπηρικά επιδόματα που καταβάλλουν ο ΟΠΕΚΑ και ο e-ΕΦΚΑ, με κριτήρια το ΑΕΠ και τον πληθωρισμό.
7. ΕΝΦΙΑ: Απαλλαγή για κύρια κατοικία σε μικρούς οικισμούς
Για το 2027 προβλέπεται πλήρης απαλλαγή από τον ΕΝΦΙΑ για επιλέξιμες κύριες κατοικίες που βρίσκονται σε μικρούς οικισμούς. Με βάση τη νέα πρόταση, το μέτρο θα αφορά οικισμούς έως 2.000 κατοίκους και έως 2.200 κατοίκους στη δυτική Μακεδονία. Η απαλλαγή αφορά την κύρια κατοικία και υπόκειται σε ειδικούς όρους. Συγκεκριμένα, η αξία του συνόλου της πλήρους κυριότητας του ακινήτου, με βάση τον υπολογισμό του ΕΝΦΙΑ, πρέπει να είναι έως 400.000 ευρώ.
8. Αγορές κατοικιών: Υψηλότερος φόρος για κατοίκους εκτός Ε.Ε.
Προτείνεται από την 1η Ιουλίου 2027 ο φόρος μεταβίβασης κατοικιών να αυξηθεί από 3% σε 15%, εφόσον ο αγοραστής είναι φυσικό πρόσωπο που έχει φορολογική κατοικία εκτός Ευρωπαϊκής Ένωσης. Καθοριστικό στοιχείο είναι η φορολογική κατοικία και όχι μόνο η υπηκοότητα. Η αλλαγή αφορά αποκλειστικά τον βασικό φόρο, χωρίς να περιλαμβάνει άλλα έξοδα ή τυχόν ειδικές απαλλαγές.
9. Κατοικία: Φορολογικά κίνητρα με παράταση και το 2027
Παρατείνονται φορολογικά κίνητρα που αφορούν την ενοικίαση κενών κατοικιών, την αναστολή ΦΠΑ για νέα κτίρια, την αναστολή φόρου υπεραξίας στις μεταβιβάσεις, καθώς και τη μείωση φόρου για εργασίες αναβάθμισης κτιρίων. Στις περισσότερες περιπτώσεις πρόκειται για επέκταση μέτρων που ήδη ισχύουν και όχι για θέσπιση νέων φοροαπαλλαγών.
Η προθεσμία για τη σύναψη μισθώσεων που πληρούν τις προϋποθέσεις παρατείνεται έως τις 31 Δεκεμβρίου 2027, ώστε να ισχύει η απαλλαγή εισοδήματος από κατοικίες οι οποίες ήταν κενές ή χρησιμοποιούνταν αποκλειστικά για βραχυχρόνια μίσθωση. Η εφαρμογή της ρύθμισης προϋποθέτει την τήρηση των ειδικών όρων της.
Η απαλλαγή καλύπτει τους 36 πρώτους μήνες μετά τον μήνα σύναψης της μίσθωσης. Συνήθως αφορά συμβάσεις διάρκειας τουλάχιστον τριών ετών και ακίνητα έως 120 τ.μ., ενώ το όριο αυξάνεται κατά 20 τ.μ. για κάθε εξαρτώμενο παιδί του ενοικιαστή πέρα από τα δύο. Η ρύθμιση δεν καλύπτει αυτόματα κάθε νέα ενοικίαση, καθώς συνεκτιμάται και η προηγούμενη χρήση του ακινήτου, όπως προκύπτει από τις φορολογικές δηλώσεις.
Έως τις 31 Δεκεμβρίου 2027 επεκτείνεται η αναστολή του φόρου υπεραξίας. Για το ίδιο διάστημα παρατείνεται και η αναστολή του ΦΠΑ στα επιλέξιμα αδιάθετα ακίνητα κατασκευαστών. Ακόμη, το υπουργείο Οικονομικών παρατείνει στις δαπάνες του 2027 την εφαρμογή της μείωσης φόρου για την αναβάθμιση κτιρίων.
10. «Σπίτι μου ΙΙΙ»: Νέα κατεύθυνση στη στεγαστική χρηματοδότηση
Για το 2027 ανακοινώθηκε το πρόγραμμα «Σπίτι μου ΙΙΙ», το οποίο θα διαθέτει πόρους 2 δισ. ευρώ. Οι λεπτομέρειες θα γίνουν γνωστές με τη δημοσίευση των όρων, μεταξύ των οποίων τα ηλικιακά και εισοδηματικά κριτήρια, τα ακίνητα που θα είναι επιλέξιμα, το ανώτατο ύψος δανείου, η ίδια συμμετοχή που θα απαιτείται και η ημερομηνία έναρξης υποβολής αιτήσεων.
11. Ελεύθεροι επαγγελματίες: Μείωση στην προκαταβολή φόρου
Για το φορολογικό έτος 2027 η προκαταβολή φόρου μειώνεται από 55% σε 50%. Η μείωση θα εφαρμοστεί για πρώτη φορά στις φορολογικές δηλώσεις του 2028.
Σε κύριο φόρο 4.000 ευρώ, η προκαταβολή διαμορφώνεται στα 2.000 ευρώ, αντί για 2.200 ευρώ, δηλαδή μειώνεται κατά 200 ευρώ. Το όφελος αφορά κυρίως τη ρευστότητα, αφού το ποσό της προκαταβολής συμψηφίζεται με τον φόρο της επόμενης χρονιάς.
12. Νομικά πρόσωπα: Μισό τέλος επιτηδεύματος στην Αττική
Το τέλος επιτηδεύματος για το φορολογικό έτος 2027 μειώνεται κατά 50% στις έδρες και στα υποκαταστήματα νομικών προσώπων στην Αττική, με ξεχωριστή μεταχείριση για την Περιφερειακή Ενότητα Νήσων. Η οριστική κατάργηση του τέλους προβλέπεται για το φορολογικό έτος 2028.
Εφόσον δεν ισχύει άλλη απαλλαγή, το τέλος έδρας για το 2027 περιορίζεται από τα 1.000 στα 500 ευρώ και το τέλος υποκαταστήματος από τα 600 στα 300 ευρώ. Η γεωγραφική διαφοροποίηση εξετάζεται με βάση τον τόπο όπου βρίσκεται η έδρα ή κάθε υποκατάστημα.
13. Μηχανολογικός εξοπλισμός: Απόσβεση σε έξι έτη
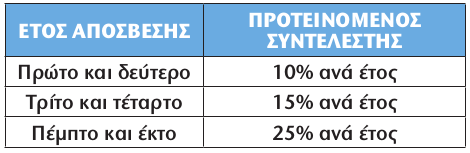
Για εξοπλισμό που πληροί τις προϋποθέσεις και αποκτάται από το 2027, προτείνεται η απόσβεση να ολοκληρώνεται σε έξι έτη αντί για δέκα:
Με τον τρόπο αυτό η επιχείρηση περνά νωρίτερα στα φορολογικά της έξοδα το κόστος της επένδυσης. Η συνολική αξία που αποσβένεται μένει ίδια και μεταβάλλεται μόνο ο χρόνος έκπτωσης. Κατά τα δύο πρώτα έτη ο συντελεστής διατηρείται στο 10%, με την ταχύτερη απόσβεση να ξεκινά από το τρίτο έτος.
14. Ηλεκτρονικές πληρωμές: Συνεχίζονται οι ειδικές εκπτώσεις
Για το 2027 διατηρείται η δυνατότητα να αφαιρείται από το φορολογητέο εισόδημα ποσό ίσο με το 30% ορισμένων δαπανών υπηρεσιών που πληρώνονται ηλεκτρονικά, έως το ανώτατο όριο των 5.000 ευρώ. Η έκπτωση μειώνει το εισόδημα και όχι απευθείας τον φόρο. Για παράδειγμα, επιλέξιμες δαπάνες 2.000 ευρώ μειώνουν τη φορολογητέα βάση κατά 600 ευρώ. Παράλληλα, συγκεκριμένες δαπάνες υγείας εξακολουθούν να υπολογίζονται στο διπλάσιο της αξίας τους, εφόσον εξοφλούνται ηλεκτρονικά, για τη συμπλήρωση του απαιτούμενου ποσού ηλεκτρονικών δαπανών.
15. Αποταμίευση για παιδιά: Κρατική ενίσχυση έως 1.200 ευρώ τον χρόνο
Ο ατομικός επενδυτικός λογαριασμός ανηλίκων ξεκινά το 2027, προβλέποντας κρατική ενίσχυση ίση με τις επιλέξιμες οικογενειακές καταθέσεις, με ετήσιο ανώτατο όριο τα 1.200 ευρώ. Έτσι, αποταμίευση 600 ευρώ που πληροί τις προϋποθέσεις μπορεί να συνοδευτεί από κρατική συνεισφορά ίδιου ύψους, ενώ για κατάθεση 1.200 ευρώ προβλέπεται η μέγιστη βασική ετήσια ενίσχυση των 1.200 ευρώ. Η κρατική συμμετοχή θα καταβάλλεται κάθε μήνα για εισφορές έως 100 ευρώ, ενώ, αν οι καταθέσεις δεν είναι ισόποσες σε όλη τη διάρκεια του έτους, θα γίνεται ετήσια εκκαθάριση.
Μέχρι ο δικαιούχος να κλείσει τα 18, τα κεφάλαια θα παραμένουν δεσμευμένα. Εξαιρέσεις προβλέπονται σε περίπτωση θανάτου του γονέα ή του νόμιμου εκπροσώπου, θανάτου του ίδιου του δικαιούχου, αλλά και σοβαρών προβλημάτων υγείας του παιδιού, τα οποία θα πρέπει να πιστοποιούνται από δημόσιο νοσοκομείο.
Παράλληλα, οι εισφορές απαλλάσσονται από τον φόρο δωρεών και γονικών παροχών, ενώ οι επιλέξιμες αποδόσεις των επενδύσεων δεν θα επιβαρύνονται με φόρο εισοδήματος.
Μη χάνετε τίποτα από το ΔΕΔΟΜΕΝΟ
Ειδήσεις τη στιγμή που συμβαίνουν, αναλύσεις και reels κάθε μέρα.





// ΣΧΟΛΙΑ
Γίνετε ο πρώτος που θα σχολιάσει αυτό το άρθρο.