Όμιλος Fourlis: Πωλήσεις 785–800 εκατ. ευρώ και διπλασιασμός της λειτουργικής κερδοφορίας έως το 2029 – Από τον μετασχηματισμό στη δημιουργία αξίας
Το 2026 θα είναι μεταβατικό έτος, με πωλήσεις 645 εκατ. ευρώ και από το 2027 επενδύσεις που αναμένεται να φέρουν ανάπτυξη ταχύτερη από την αγορά, παραγωγικότητα και ισχυρότερες ταμειακές ροές
Ο Όμιλος Fourlis παρουσίασε στους επενδυτές το μεσοπρόθεσμο πλάνο έως το 2029, με στόχο πωλήσεις 785–800 εκατ. ευρώ και διπλασιασμό της λειτουργικής κερδοφορίας. Καθώς ολοκληρώνει το πιο απαιτητικό στάδιο του μετασχηματισμού του , περνά πλέον σε νέα περίοδο ανάπτυξης.
Το 2026 σηματοδοτεί τη μετάβαση, ενώ ο Όμιλος Fourlis παρουσίασε τη στρατηγική που, από το 2027, θα επιδιώξει να μετατρέψει τις επενδύσεις των προηγούμενων ετών σε ρυθμούς ανάπτυξης υψηλότερους από την αγορά, μεγαλύτερη παραγωγικότητα και ενισχυμένες ταμειακές ροές προς τους μετόχους.
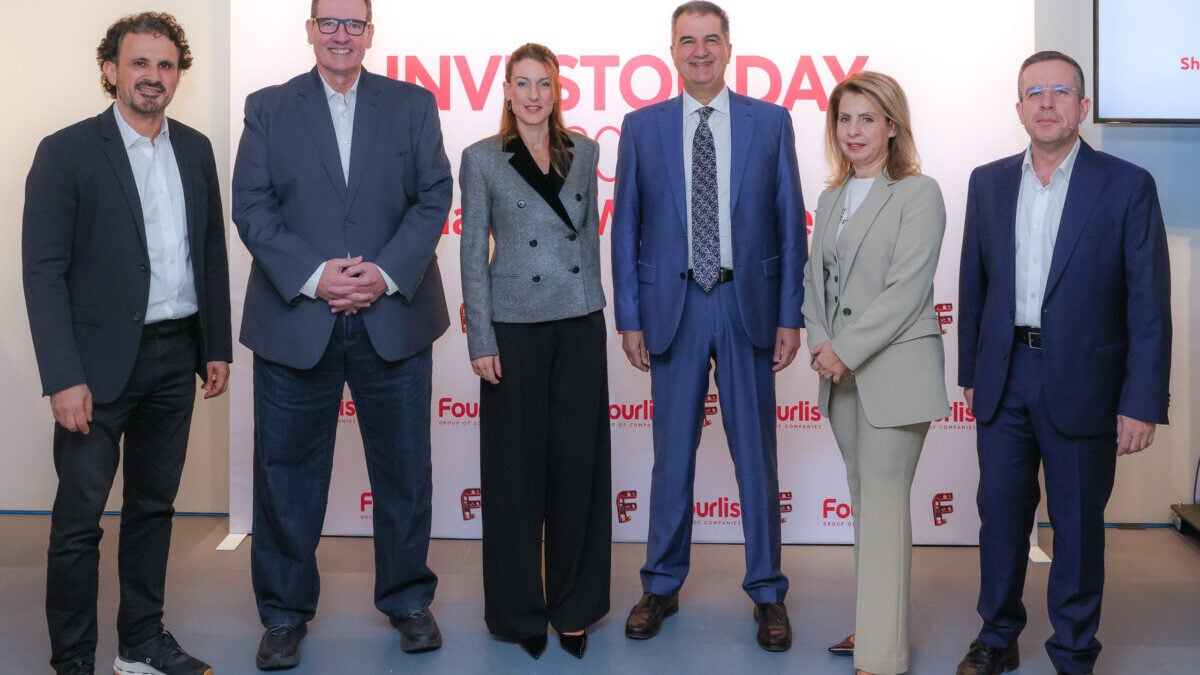
Η FOURLIS Α.Ε. ΣΥΜΜΕΤΟΧΩΝ διοργάνωσε σήμερα, 20 Οκτωβρίου 2026, το πρώτο Investor Day, με τίτλο «Shaping What’s Next». Η εκδήλωση φιλοξενήθηκε στο Ίδρυμα Βασίλη & Ελίζας Γουλανδρή στην Αθήνα και μεταδόθηκε ζωντανά μέσω webcast. Η διοίκηση ενημέρωσε τους θεσμικούς επενδυτές για τη στρατηγική του Ομίλου, το χρηματοοικονομικό πλαίσιο και το μεσοπρόθεσμο σχέδιο έως το 2029.
Μια νέα, δομικά διαφορετική φάση
Ο Όμιλος προχωρά σε ουσιαστικό μετασχηματισμό:
- Χαρτοφυλάκιο με μεγαλύτερη εστίαση: Αποενοποίηση της Trade Estates, πώληση της δραστηριότητας του Sofia South Ring Mall και εφαρμογή νέου λειτουργικού μοντέλου για τα H&B.
- Ενισχυμένες πηγές ανάπτυξης: Εξαγορά και ανάπτυξη των Foot Locker στην περιοχή, επιλεκτική επέκταση της INTERSPORT και εξέλιξη των formats της IKEA.
- Κοινό λειτουργικό μοντέλο: Ανάπτυξη shared services και ολοκλήρωση της πρώτης φάσης του λειτουργικού και τεχνολογικού μετασχηματισμού.
- Inter IKEA Distribution Centre: Το κέντρο διανομής 50.000 τ.μ. στον Ασπρόπυργο ολοκληρώθηκε και εξυπηρετεί πέντε αγορές.
Καθώς ολοκληρώνεται το πιο απαιτητικό στάδιο της αλλαγής, ο Όμιλος εισέρχεται σε νέα φάση. Το 2026 είναι μεταβατικό έτος· από το 2027, οι επενδύσεις των τελευταίων ετών αναμένεται να αποφέρουν μετρήσιμη αξία, με ανάπτυξη ταχύτερη από την αγορά, βελτιωμένη παραγωγικότητα και αυξανόμενες ταμειακές ροές για τους μετόχους.
Η στρατηγική του Ομίλου: μία πλατφόρμα και δύο μοχλοί ανάπτυξης
Βασικός άξονας της στρατηγικής είναι μια ενιαία πλατφόρμα λιανικής, η οποία συνδυάζει κοινή τεχνολογία, εφοδιαστική αλυσίδα και υποστηρικτικές λειτουργίες για όλα τα brands και τις αγορές του Ομίλου. Κάθε καινούργιο κατάστημα, αγορά ή ψηφιακό κανάλι βασίζεται στις υπάρχουσες υποδομές, αντί να ξεκινά από μηδενική βάση. Με αυτόν τον τρόπο, η επέκταση γίνεται ταχύτερα, με χαμηλότερο κόστος και μεγαλύτερη αποδοτικότητα. Η πλατφόρμα θεμελιώνεται σε απλούστερο κοινό λειτουργικό μοντέλο, σύγχρονη εφοδιαστική αλυσίδα και κοινή τεχνολογική και omnichannel αρχιτεκτονική.
Η πλατφόρμα παράγει αξία, καθώς οι επενδύσεις του Ομίλου πραγματοποιούνται βάσει ξεκάθαρων κριτηρίων απόδοσης, ενώ τα διοικητικά κίνητρα συνδέονται με την αξία που δημιουργείται μακροπρόθεσμα για τους μετόχους. Έτσι προκύπτουν αναβαθμισμένη εμπειρία για τον καταναλωτή, βιώσιμη ανάπτυξη, άνοδος της παραγωγικότητας και ενίσχυση των αποδόσεων.
Το 2026 ως έτος μετάβασης και η επιβεβαίωση των προβλέψεων
Για το 2026, ο Όμιλος διατηρεί τις εκτιμήσεις του:
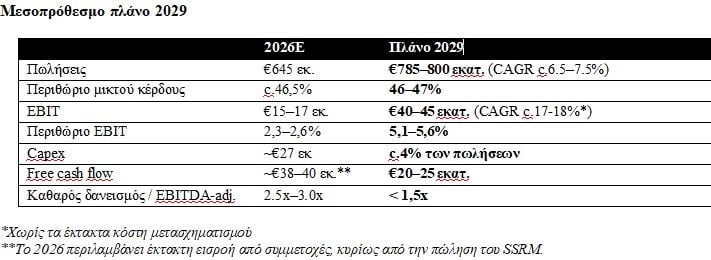
- Πωλήσεις 645 εκατ. ευρώ, αυξημένες κατά 8,6%, με περιθώριο μικτού κέρδους περίπου 46,5%
- EBIT 15–17 εκατ. ευρώ , μετά την επιβάρυνση από έκτακτα κόστη μετασχηματισμού 10,7 εκατ. ευρώ. Εξαιρουμένων αυτών, το EBIT ανέρχεται σε 26–27 εκατ. ευρώ
- Κέρδη προ φόρων 18–20 εκατ. ευρώ, στα οποία περιλαμβάνεται καθαρό έκτακτο κέρδος περίπου 8,5 εκατ. ευρώ από την πώληση του SSRM
- Καθαρός δανεισμός 65–70 εκατ. ευρώ
Το μεσοπρόθεσμο σχέδιο του Ομίλου για το 2029
Δύο είναι οι πηγές ανάπτυξης για τον Όμιλο. Η υφιστάμενη δραστηριότητα αποτελεί την πρώτη και προβλέπεται να αυξάνεται με CAGR 4,5–5%, ενώ οι αγορές στις οποίες δραστηριοποιείται αναμένεται να καταγράφουν άνοδο μικρότερη του 3%. Η δεύτερη αφορά τη στοχευμένη επέκταση του δικτύου, η οποία εκτιμάται ότι θα προσθέσει πάνω από 155 εκατ. ευρώ στις πωλήσεις έως το τέλος του 2029.
Η κερδοφορία αναμένεται να ενισχυθεί καθώς θα αποδίδει το νέο λειτουργικό μοντέλο και τα καταστήματα που άνοιξαν τα προηγούμενα χρόνια θα ωριμάζουν. Έτσι, το EBIT προβλέπεται να ανέλθει σε 40–45 εκατ. ευρώ, με περιθώριο EBIT 5,1–5,6%.
Η βελτίωση των κερδών αναμένεται να ενισχύσει και τις ταμειακές ροές. Για την περίοδο 2026–2029 προβλέπονται σωρευτικές ελεύθερες ταμειακές ροές 75–90 εκατ. ευρώ, στις οποίες συνυπολογίζονται τα έσοδα από την πώληση της SSRM.
Οι προβλέψεις βασίζονται σε συντηρητικές παραδοχές και δεν αποτυπώνουν πλήρως τα οφέλη που μπορεί να προκύψουν από τον τεχνολογικό μετασχηματισμό του Ομίλου, ο οποίος προσφέρει επιπλέον περιθώρια βελτίωσης.
Οι δύο βασικοί μοχλοί ανάπτυξης του Ομίλου
IKEA (Ελλάδα, Κύπρος, Βουλγαρία)
Η IKEA αποτελεί τη μεγαλύτερη επιχειρηματική δραστηριότητα του Ομίλου και τον βασικό μοχλό κερδοφορίας του, διατηρώντας ηγετική θέση στον οικιακό εξοπλισμό στις χώρες όπου έχει παρουσία. Η επόμενη φάση ανάπτυξης περιλαμβάνει νέα μοντέλα καταστημάτων, ώστε η IKEA να βρίσκεται πιο κοντά στους πελάτες με χαμηλότερες επενδυτικές ανάγκες, ενίσχυση του omnichannel, καθώς και διεύρυνση των υπηρεσιών. Το νέο κέντρο διανομής αναμένεται να συμβάλει σε ταχύτερη και πιο αξιόπιστη εξυπηρέτηση. Για το 2029, οι πωλήσεις εκτιμάται ότι θα ανέλθουν σε 465–470 εκατ. ευρώ (CAGR c.6–6,5%), ενώ το EBIT προβλέπεται στα 40–42 εκατ. ευρώ.
Είδη Αθλητισμού (INTERSPORT & Foot Locker)
Με τη μεγαλύτερη αναπτυξιακή δυναμική στον Όμιλο, ο τομέας των Ειδών Αθλητισμού κατέγραψε άνοδο πωλήσεων 22% το 2025 και 13% από τις αρχές του 2026. Η δραστηριότητα περιλαμβάνει δύο διακριτές αλλά συμπληρωματικές κατηγορίες: την άθληση και την ενεργό ζωή μέσω της INTERSPORT, καθώς και τη sneaker culture μέσω των Foot Locker, που στοχεύουν σε νεότερους καταναλωτές. Το δίκτυο της Foot Locker πρόκειται να φτάσει τα 45 καταστήματα και σε 5 νέες χώρες. Η ανάπτυξη της INTERSPORT γίνεται στοχευμένα, με νέα σημεία πώλησης μόνο όταν καλύπτουν τα κριτήρια απόδοσης, μετεγκαταστάσεις και ανακαινίσεις όπου χρειάζονται για μεγαλύτερη κερδοφορία ανά κατάστημα, αλλά και κλείσιμο ζημιογόνων μονάδων. Οι πωλήσεις του τομέα αναμένεται να διαμορφωθούν έως το 2029 στα 310–323 εκατ. ευρώ (CAGR c.9%). Με την ενίσχυση του μεγέθους της δραστηριότητας και την αξιοποίηση της κοινής πλατφόρμας, αλλά και καθώς ωριμάζουν τα καταστήματα που άνοιξαν την τελευταία τριετία, το περιθώριο EBIT ενισχύεται και εκτιμάται ότι θα φτάσει περίπου το 4% το 2029.
Πώς κατανέμονται οι επενδύσεις: πειθαρχία σε κάθε ευρώ
Τρεις βασικές δεσμεύσεις καθορίζουν τον τρόπο με τον οποίο ο Όμιλος κατανέμει τα κεφάλαιά του:
- Επενδύσεις με προτεραιότητα στη δημιουργία αξίας: Η απόδοση κάθε νέου καταστήματος επί του επενδεδυμένου κεφαλαίου πρέπει να ξεπερνά το 10% , ενώ για κάθε ψηφιακή επένδυση το αντίστοιχο όριο είναι πάνω από 15%
- Διατήρηση ισχυρού ισολογισμού: Έως το 2029, ο λόγος καθαρού δανεισμού προς EBITDA-adj. θα παραμένει χαμηλότερα από 1,5x
- Απόδοση αξίας στους μετόχους: Τα κεφάλαια που δεν απαιτούνται για την ανάπτυξη επιστρέφουν στους μετόχους με τη μορφή μερισμάτων και επαναγοράς ιδίων μετοχών
Ο CEO του Ομίλου, Γιάννης Βασιλάκος, ανέφερε: «Για 75 χρόνια, ο Όμιλος Fourlis έχει θεμελιωθεί στην εμπιστοσύνη των πελατών, στην ισχύ των brands μας και στους ανθρώπους μας. Σήμερα συνδυάζουμε αυτά τα θεμέλια με μια σύγχρονη, ενιαία πλατφόρμα λιανικής. Το 2026 είναι έτος μετάβασης, κατά το οποίο επενδύουμε στη μελλοντική μας κερδοφορία. Από το 2027 έχουμε όλες τις προϋποθέσεις για να αναπτυσσόμαστε ταχύτερα από τις αγορές μας, να βελτιώνουμε την εμπειρία του καταναλωτή, να κερδίζουμε μερίδια αγοράς και να βελτιώνουμε σταθερά την κερδοφορία μας, ενώ, επενδύοντας με πειθαρχία, εξασφαλίζουμε αυξανόμενη δημιουργία καθαρών ταμειακών ροών και κατά συνέπεια επιστροφή αξίας στους μετόχους μας. Είμαστε έτοιμοι να γράψουμε το επόμενο κεφάλαιο: Shaping What’s Next».
Μη χάνετε τίποτα από το ΔΕΔΟΜΕΝΟ
Ειδήσεις τη στιγμή που συμβαίνουν, αναλύσεις και reels κάθε μέρα.
// ΣΧΟΛΙΑ
Γίνετε ο πρώτος που θα σχολιάσει αυτό το άρθρο.