BriQ Properties: Αύξηση 17,8% στα προσαρμοσμένα καθαρά κέρδη του εννεαμήνου
Η μείωση εξόδων και κόστους δανεισμού ενίσχυσε την κερδοφορία παρά την πτώση των μισθωμάτων, ενώ η διοίκηση προβλέπει έσοδα 21 εκατ. ευρώ και περιθώριο για υψηλότερο μέρισμα
Η BriQ Properties κατέγραψε προσαρμοσμένα καθαρά κέρδη 9,7 εκατ. ευρώ στο εννεάμηνο του 2026, σημειώνοντας άνοδο 17,8% σε σύγκριση με το αντίστοιχο διάστημα του 2025. Η κερδοφορία ενισχύθηκε από τη μείωση των εξόδων και του κόστους δανεισμού, παρά τη μείωση των εσόδων από μισθώματα.
Η διοίκηση της BriQ Properties, λαμβάνοντας υπόψη τα αποτελέσματα, προβλέπει ότι τα έσοδα από μισθώματα θα ανέλθουν σε 21 εκατ. ευρώ για το σύνολο του 2026. Παράλληλα, εκτιμά πως τα καθαρά κέρδη που μπορούν να διανεμηθούν θα ξεπεράσουν τα επίπεδα του 2025, δημιουργώντας περιθώριο για υψηλότερο μέρισμα προς τους μετόχους.
Όπως γνωστοποίησε η εταιρεία, τα μισθώματα διαμορφώθηκαν στα 15,7 εκατ. ευρώ, έναντι 16,4 εκατ. ευρώ, καταγράφοντας πτώση 4,2%. Η υποχώρηση αποδίδεται στην πώληση οκτώ ακινήτων μέσα στο 2025.
Από 3,1 εκατ. ευρώ σε 2,4 εκατ. ευρώ περιορίστηκαν κατά 24% τα έξοδα ακινήτων, στα οποία περιλαμβάνεται ο ΕΝΦΙΑ, καθώς και τα λοιπά λειτουργικά έξοδα. Το προσαρμοσμένο EBITDA σημείωσε οριακή άνοδο 0,4%, φτάνοντας τα 13,3 εκατ. ευρώ, ενώ το λειτουργικό περιθώριο κέρδους διαμορφώθηκε σε 85,0%, από 81,1%.
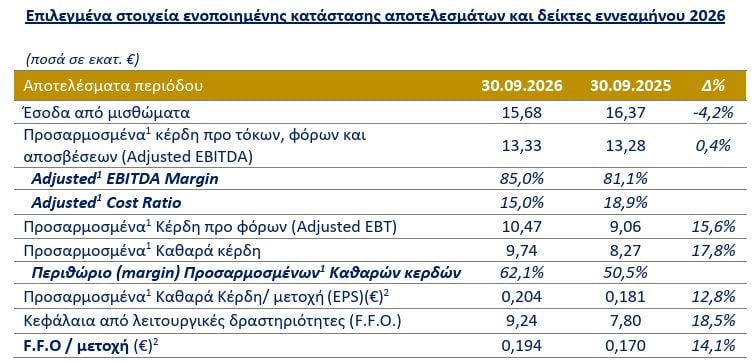
Οι δανειακές υποχρεώσεις μειώθηκαν στα 106,7 εκατ. ευρώ από 122,5 εκατ. ευρώ στις 30 Σεπτεμβρίου 2025, μετά το πρόγραμμα ανακύκλωσης κεφαλαίου που υλοποιήθηκε την προηγούμενη χρονιά. Η χαμηλότερη επιβάρυνση από τον δανεισμό συνέβαλε στην άνοδο των προσαρμοσμένων καθαρών κερδών, από 8,3 εκατ. ευρώ σε 9,7 εκατ. ευρώ.
Άνοδο 12,8% κατέγραψαν τα προσαρμοσμένα καθαρά κέρδη ανά μετοχή, τα οποία έφτασαν τα 0,204 ευρώ. Τα κεφάλαια από λειτουργικές δραστηριότητες (FFO) αυξήθηκαν κατά 18,5%, στα 9,2 εκατ. ευρώ, ενώ τα FFO ανά μετοχή ανήλθαν σε 0,194 ευρώ, καταγράφοντας αύξηση 14,1%.
Η καθαρή αξία ενεργητικού (NAV) που αντιστοιχεί στους μετόχους έφτασε τα 185,2 εκατ. ευρώ στις 30 Σεπτεμβρίου 2026, σημειώνοντας αύξηση 6,6% σε σχέση με το τέλος του 2025. Κατά 4,3% υψηλότερο ήταν και το NAV ανά μετοχή, στα 3,88 ευρώ.
Στα 8,6 εκατ. ευρώ ανήλθαν τα ταμειακά διαθέσιμα, διπλασιασμένα από τα 4,3 εκατ. ευρώ που ήταν στις 31 Δεκεμβρίου 2025. Την ίδια στιγμή, ο δανεισμός αυξήθηκε κατά 4,7% από το τέλος της προηγούμενης χρήσης, φτάνοντας τα 106,7 εκατ. ευρώ από 101,9 εκατ. ευρώ. Ο δείκτης LTV ήταν 36,0%, έναντι 36,2%, ενώ ο Net LTV διαμορφώθηκε σε 33,1%, από 34,6%.
Σύμφωνα με την εταιρεία, το 97,5% των δανειακών της υποχρεώσεων έχει σταθερό προνομιακό επιτόκιο. Αυτό εξασφαλίζεται με συμφωνίες ανταλλαγής επιτοκίου (IRS) συνολικού ύψους 100 εκατ. ευρώ και με δάνεια 4 εκατ. ευρώ, τα οποία έχουν εκταμιευθεί μέσω του RRF.
Μέσω του RRF έχουν συναφθεί συνολικά πέντε ομολογιακά δάνεια, ύψους 21,5 εκατ. ευρώ, για την υλοποίηση επενδυτικών σχεδίων συνολικού ύψους 29,2 εκατ. ευρώ. Για κάθε σχέδιο, το 50% της χρηματοδότησης παρέχεται με σταθερό επιτόκιο 0,35%.
Μη χάνετε τίποτα από το ΔΕΔΟΜΕΝΟ
Ειδήσεις τη στιγμή που συμβαίνουν, αναλύσεις και reels κάθε μέρα.
// ΣΧΟΛΙΑ
Γίνετε ο πρώτος που θα σχολιάσει αυτό το άρθρο.