
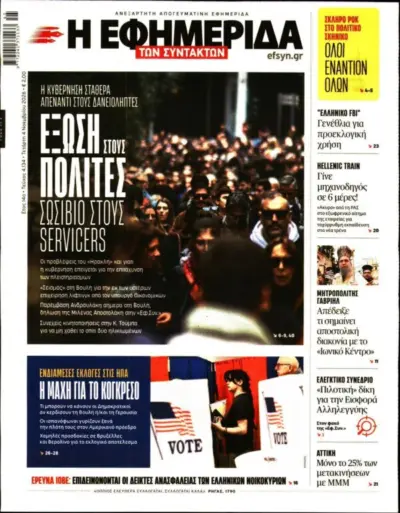
Στην Ολομέλεια της Βουλής σήμερα η τροπολογία Πιερρακάκη για σταθερό επιτόκιο 3% στον εξωδικαστικό – Τι αλλάζει για τους servicers
Το μέτρο καλύπτει ευάλωτους και επιλέξιμους οφειλέτες σε όλη τη διάρκεια της ρύθμισης, ενώ το ανώτατο πρόστιμο στους servicers αυξάνεται από 500.000 σε 5 εκατ. ευρώ
Στις 10:00 ξεκινά σήμερα στην Ολομέλεια της Βουλής η συζήτηση για το πολυνομοσχέδιο του υπουργείου Εθνικής Οικονομίας και Οικονομικών, που αφορά το ιδιωτικό χρέος και τη λειτουργία των servicers.
Ο Κυριάκος Πιερρακάκης γνωστοποίησε δύο πρόσθετα μέτρα για την προστασία των δανειοληπτών. Το πρώτο θεσπίζει σταθερό επιτόκιο 3% σε ολόκληρη την περίοδο της ρύθμισης μέσω εξωδικαστικού μηχανισμού για ευάλωτους και επιλέξιμους οφειλέτες. Με τη δεύτερη παρέμβαση προβλέπεται δεκαπλασιασμός του ανώτατου προστίμου στους servicers, από τις 500.000 ευρώ που ισχύουν σήμερα στα 5 εκατ. ευρώ.
Ο τίτλος του νομοσχεδίου είναι «Ενίσχυση εποπτείας των υπό διαχείριση απαιτήσεων από δάνεια και πιστώσεις – Προστασία συνεπών οφειλετών».
Στο νομοσχέδιο προβλέπονται ακόμη διατάξεις για:
- τη φορολογική αντιμετώπιση και την εποπτεία των κρυπτοστοιχείων,
- τη μεταρρύθμιση στη λογιστική της Γενικής Κυβέρνησης,
- την τόνωση των συλλογικών επενδύσεων και της κεφαλαιαγοράς, όπως και τη διαχείριση κινδύνων και την εποπτεία του χρηματοπιστωτικού συστήματος,
- την ενσωμάτωση των Οδηγιών (ΕΕ) 2024/1619, 2024/2994, 2024/927, 2023/2864, 2024/2811 και 2024/1640,
- ζητήματα αρμοδιότητας της Γενικής Γραμματείας Χρηματοπιστωτικού Τομέα και Διαχείρισης Ιδιωτικού Χρέους,
- συνταξιοδοτική ρύθμιση, καθώς και άλλες διατάξεις.
Σταθερό επιτόκιο 3% στις ρυθμίσεις εξωδικαστικού μηχανισμού και δεκαπλάσια πρόστιμα για τους servicers
Η τροπολογία του υπουργείου Εθνικής Οικονομίας και Οικονομικών εισάγει νέα παράγραφο 3Α στο άρθρο 14 του ν. 4738/2020. Με αυτή ορίζεται ετήσιο σταθερό επιτόκιο 3% στις συμβάσεις αναδιάρθρωσης χρεών προς χρηματοδοτικούς φορείς μέσω του εξωδικαστικού μηχανισμού, εφόσον πρόκειται για συγκεκριμένες ομάδες οφειλετών.
Ειδικότερα, δικαιούχοι της ρύθμισης είναι:
- Οφειλέτες που καλύπτουν τα κριτήρια του ευάλωτου οφειλέτη, όπως προβλέπονται στην περ. α΄ του άρθρου 217 του ν. 4738/2020, και έχουν τη σχετική βεβαίωση ευάλωτου οφειλέτη.
- Οφειλέτες που εντάσσονται στην κατηγορία των επιλέξιμων, βάσει της περ. β΄ της παρ. 3 του άρθρου 14 του ίδιου νόμου, δηλαδή και το σύνολο της μεσαίας τάξης.
Το ύψος του επιτοκίου ορίζεται στο 3% ετησίως για όλη τη διάρκεια της ρύθμισης, χωρίς μεταβολή. Η πρόβλεψη ισχύει ανεξάρτητα από το αν υπάρχουν εμπράγματες ή άλλες ειδικές εξασφαλίσεις για τις οφειλές, καθώς και από το είδος του χρηματοδοτικού φορέα.
Η σύμβαση αναδιάρθρωσης θα πρέπει υποχρεωτικά να περιλαμβάνει την εφαρμογή του σταθερού επιτοκίου.
Με βάση το ισχύον καθεστώς, το επιτόκιο είναι 3% τα πρώτα χρόνια για χρέη με εμπράγματη εξασφάλιση, ενώ για τις οφειλές χωρίς τέτοια εξασφάλιση ανέρχεται σε 4% στα πρώτα τρία έτη. Έπειτα μετατρέπεται σε κυμαινόμενο: Euribor τριμήνου +2,5% για τις εξασφαλισμένες οφειλές και Euribor τριμήνου +3% για τις μη εξασφαλισμένες.
Με το Euribor να βρίσκεται σήμερα στο 2,67%, μετά την τριετία το επιτόκιο στον εξωδικαστικό θα έφτανε στο 5,17% για οφειλές με εμπράγματες εξασφαλίσεις και στο 5,67% για εκείνες χωρίς. Η νέα πρόβλεψη διατηρεί πλέον το επιτόκιο στο 3% για όλη τη ρύθμιση στις συγκεκριμένες κατηγορίες οφειλετών, είτε υπάρχουν εμπράγματες εξασφαλίσεις είτε όχι. Εφαρμόζεται στις καταβολές από 1/12/2026.
Ενδεικτικό παράδειγμα:
- Για οφειλή 100.000, η σύμβαση αναδιάρθρωσης προβλέπει αποπληρωμή σε 240 μήνες, χωρίς ενεργοποίηση του μηχανισμού step-up. Με το σημερινό καθεστώς, η μηνιαία δόση επανυπολογίζεται μετά τους πρώτους 36 μήνες, λαμβάνοντας υπόψη το υπόλοιπο του χρέους και το νέο επιτόκιο για τους εναπομείναντες 204 μήνες.
Παράδειγμα Α: Απαίτηση 100.000 ευρώ με εξασφάλιση
| Ισχύον καθεστώς | Προτεινόμενο καθεστώς | |
| Επιτόκιο πρώτων 36 μηνών | 3% | 3% |
| Μηνιαία δόση πρώτων 36 μηνών | 554,60 € | 554,60 € |
| Επιτόκιο επόμενων 204 μηνών | 5,176% | 3% |
| Μηνιαία δόση επόμενων 204 μηνών | 653,50 € | 554,60 € |
Παράδειγμα Β: Απαίτηση 100.000 ευρώ χωρίς εξασφάλιση
| Ισχύον καθεστώς | Προτεινόμενο καθεστώς | |
| Επιτόκιο πρώτων 36 μηνών | 4% | 3% |
| Μηνιαία δόση πρώτων 36 μηνών | 605,98 € | 554,60 € |
| Επιτόκιο επόμενων 204 μηνών | 5,676% | 3% |
| Μηνιαία δόση επόμενων 204 μηνών | 685,56 € | 554,60 € |
Η διατήρηση επιτοκίου 3% σε όλη τη διάρκεια της ρύθμισης, αντί της μετάβασης στο κυμαινόμενο επιτόκιο μετά την πρώτη τριετία που προβλέπεται σήμερα, περιορίζει σημαντικά το συνολικό κόστος αποπληρωμής των οφειλών.
Για χρέος 100.000 ευρώ που αποπληρώνεται σε 20 χρόνια, το συνολικό όφελος για τον οφειλέτη υπολογίζεται σε περίπου 20.200 ευρώ για εξασφαλισμένη απαίτηση και σε 28.600 ευρώ για ανεξασφάλιστη απαίτηση.
Αυξάνονται τα πρόστιμα που επιβάλλει η αρμόδια εποπτική Αρχή
Με τη δεύτερη τροπολογία προβλέπεται σημαντική αύξηση των προστίμων που μπορεί να επιβάλει η αρμόδια εποπτική αρχή, δηλαδή η Τράπεζα της Ελλάδος, στις εταιρείες διαχείρισης απαιτήσεων για παραβάσεις. Το σημερινό ανώτατο όριο, που είναι 500.000 ευρώ, διαμορφώνεται πλέον στα πέντε εκατομμύρια (5.000.000) ευρώ.
Έτσι, η μη τήρηση από τους servicers των υποχρεώσεων που απορρέουν από το θεσμικό πλαίσιο καθίσταται σημαντικά επαχθέστερη, αφού το μέγιστο πρόστιμο αυξάνεται κατά δέκα φορές.
Η παραπάνω ρύθμιση αφορά τις περιπτώσεις προστίμων που επιβάλλει η Τράπεζα της Ελλάδος βάσει του άρθρου 27 του νόμου 5072/2023, όπως ενδεικτικά στις ακόλουθες περιπτώσεις:
- ο διαχειριστής πιστώσεων παραβιάζει την υποχρέωση ύπαρξης συμβατικής σχέσης με τον αγοραστή πιστώσεων ή προχωρά σε εξωτερική ανάθεση κατά παράβαση του σχετικού άρθρου για την ανάθεση δραστηριοτήτων. Παράβαση συνιστά επίσης σοβαρή παραβίαση της ισχύουσας νομοθεσίας από τον πάροχο πιστωτικών υπηρεσιών στον οποίο ανατίθεται εξωτερικά η διαχείριση πιστώσεων,
- δεν τηρούνται από τον διαχειριστή πιστώσεων οι απαιτήσεις για τη διακυβέρνηση και τους μηχανισμούς εσωτερικού ελέγχου, με συνέπεια να μην προστατεύονται επαρκώς τα δικαιώματα των δανειοληπτών και να μην τηρούνται οι κανόνες για τα προσωπικά δεδομένα,
- η πολιτική που εφαρμόζει ο διαχειριστής πιστώσεων δεν διασφαλίζει την κατά νόμο ορθή μεταχείριση των δανειοληπτών,
- οι εσωτερικές διαδικασίες του διαχειριστή πιστώσεων δεν περιλαμβάνουν πρόβλεψη για την καταγραφή και διεκπεραίωση των παραπόνων των δανειοληπτών, όπως απαιτεί ο νόμος,
- ο αγοραστής πιστώσεων με έδρα στην Ελλάδα ή, όπου προβλέπεται, ο ορισμένος αντιπρόσωπός του, παραλείπει να γνωστοποιήσει στοιχεία για τον ορισμό διαχειριστών πιστώσεων ή άλλων φορέων, καθώς και τη μεταβίβαση πιστώσεων στις αρμόδιες αρχές,
- ο αγοραστής πιστώσεων παραβαίνει τις νόμιμες υποχρεώσεις που τον αφορούν,
- ο διαχειριστής πιστώσεων δεν τηρεί τις προβλέψεις του νόμου σχετικά με τη δυνατότητα κατοχής χρηματικών ποσών,
- ο αγοραστής ή ο διαχειριστής πιστώσεων παραβιάζει το θεσμικό πλαίσιο που διέπει τις σχέσεις του με τους δανειολήπτες.
Επισημαίνεται ότι η Τράπεζα της Ελλάδος έχει τη δυνατότητα να επιβάλλει πρόστιμα για πολλαπλές παραβάσεις. Οι παραβάσεις για τις οποίες επιβάλλει πρόστιμα η Τράπεζα της Ελλάδος είναι επιπρόσθετες των υποχρεώσεων που προβλέπει το άρθρο 15 του νομοσχεδίου που βρίσκεται υπό ψήφιση. Το συγκεκριμένο άρθρο αφορά πρόστιμα ύψους 50.000 έως 500.000 ευρώ ανά δανειολήπτη, τα οποία επιβάλλει η Γενική Γραμματεία Χρηματοπιστωτικού Τομέα και Διαχείρισης Ιδιωτικού Χρέους, όταν γίνονται ενέργειες είσπραξης σε βάρος συνεπούς δανειολήπτη ή δανειολήπτη που αδυνατεί να πληρώσει ορισμένες δόσεις επειδή ο πιστωτής ή ο διαχειριστής πιστώσεων δεν του έχει χορηγήσει τα απαραίτητα στοιχεία.
Μη χάνετε τίποτα από το ΔΕΔΟΜΕΝΟ
Ειδήσεις τη στιγμή που συμβαίνουν, αναλύσεις και reels κάθε μέρα.





// ΣΧΟΛΙΑ
Γίνετε ο πρώτος που θα σχολιάσει αυτό το άρθρο.