Φοροδιαφυγή: Η αγορά προτείνει νέα κίνητρα για ηλεκτρονικές πληρωμές – Ποιες φορολογικές διατάξεις παρατείνονται έως το 2027
Παρατείνονται έξι ρυθμίσεις, ενώ περίπου 4,5 εκατομμύρια φορολογούμενοι θα συνεχίσουν να καλύπτουν ηλεκτρονικά το 30% του εισοδήματός τους· μία πρόταση προβλέπει επιστροφή μέρους του ΦΠΑ μέσω Appodixi
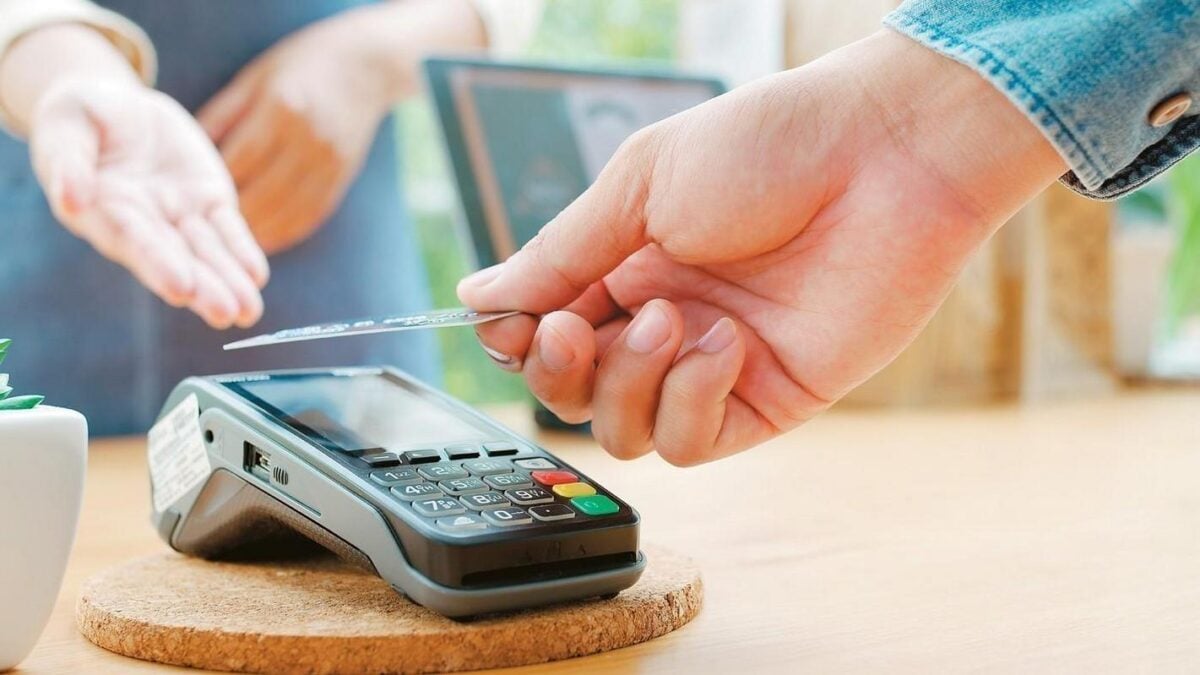
Για το 2027 η κυβέρνηση προχωρά στην παράταση έξι φορολογικών διατάξεων που σχετίζονται με τις ηλεκτρονικές συναλλαγές και την αγορά ακινήτων, ενώ παραμένει σε ισχύ και η υποχρέωση περίπου 4,5 εκατομμυρίων φορολογουμένων να καλύπτουν ηλεκτρονικά τουλάχιστον το 30% του ετήσιου εισοδήματός τους. Παράλληλα, εκπρόσωποι της αγοράς ζητούν νέα φορολογικά κίνητρα για την αντιμετώπιση της φοροδιαφυγής, δίνοντας έμφαση στις πληρωμές με μετρητά.
Οι συναλλαγές με μετρητά εξακολουθούν να αφήνουν περιθώρια για απόκρυψη εσόδων, όταν δεν εκδίδονται αποδείξεις, παρά την ενίσχυση των ψηφιακών ελεγκτικών εργαλείων της Ανεξάρτητης Αρχής Δημοσίων Εσόδων (ΑΑΔΕ). Το πρόβλημα αναδεικνύεται και από τις πρόσφατες υποθέσεις φοροδιαφυγής που αφορούν μεγάλες αλυσίδες εστίασης και αρτοποιίας.
Με τα ηλεκτρονικά μέσα πληρωμής οι συναλλαγές καταγράφονται και μπορούν να ελεγχθούν ευκολότερα. Όταν, όμως, κάποιος πληρώνει μόνο με μετρητά και δεν λαμβάνει το προβλεπόμενο παραστατικό, η συναλλαγή είναι δυνατόν να μη φανεί στο ψηφιακό σύστημα παρακολούθησης.
Τα φορολογικά κίνητρα της αγοράς για τις ηλεκτρονικές πληρωμές
Την καθιέρωση πρόσθετων οικονομικών κινήτρων για τους καταναλωτές που ζητούν απόδειξη και πληρώνουν ηλεκτρονικά εισηγούνται εκπρόσωποι επιχειρήσεων. Όπως επισημαίνουν, η φοροδιαφυγή από ανταγωνιστές τους οδηγεί σε συνθήκες άνισου ανταγωνισμού.
Η πρόταση επαναφέρει, με σύγχρονη ψηφιακή μορφή, τη λογική των παλαιότερων φορολογικών εκπτώσεων που δίνονταν με τη συγκέντρωση χάρτινων αποδείξεων.
Μία από τις εισηγήσεις προβλέπει άμεση επιστροφή χρημάτων, αντί για φορολογική ελάφρυνση στο τέλος της χρονιάς. Εξετάζεται, ειδικότερα, να πιστώνεται στον καταναλωτή μέρος του ΦΠΑ όταν σαρώνει την απόδειξη με την εφαρμογή Appodixi.
Η επιστροφή θα μπορούσε να ανέρχεται, για παράδειγμα, στο 5% ή στο 10% της συναλλαγής, με κατάθεση είτε στον τραπεζικό λογαριασμό του καταναλωτή είτε σε ψηφιακό λογαριασμό αποταμίευσης.
Μια άλλη πρόταση προβλέπει υψηλότερη έκπτωση φόρου για συναλλαγές σε επαγγελματικούς κλάδους όπου η φοροδιαφυγή είναι αυξημένη. Ενδεικτικά, αναφέρεται έκπτωση ίση με το 40% της δαπάνης, υπό την προϋπόθεση ότι εκδίδεται ηλεκτρονική απόδειξη.
Έτσι, σε συναλλαγή 100 ευρώ, ο πελάτης θα είχε όφελος 40 ευρώ από τον φόρο εισοδήματος και θα κατέβαλλε τελικά 60 ευρώ. Επομένως, μια πρόταση για πληρωμή «80 ευρώ με μετρητά», χωρίς έκδοση της αντίστοιχης απόδειξης, δεν θα συνέφερε οικονομικά τον καταναλωτή.
Μεταξύ των άλλων εισηγήσεων είναι να γίνει η φορολοταρία άμεσο σύστημα επιβράβευσης μέσω κινητού και να αφαιρούνται αυτόματα από το εισόδημα οι ηλεκτρονικές δαπάνες του νοικοκυριού, πριν υπολογιστεί ο φόρος. Η δεύτερη πρόταση αφορά πληρωμές σε σούπερ μάρκετ, για καύσιμα, λογαριασμούς και εστίαση.
Εισηγήσεις υπάρχουν επίσης για σταδιακή διεύρυνση των περιορισμών στη χρήση μετρητών, ώστε να καλύψουν περισσότερες συναλλαγές πέρα από τις ήδη απαγορευμένες αγορές άνω των 500 ευρώ και τις αγοραπωλησίες ακινήτων.
Ηλεκτρονικές αποδείξεις: Τι ισχύει για το 2027
Πέρα από τις προτάσεις της αγοράς, για το 2027 παρατείνεται το υφιστάμενο πλαίσιο φορολογικών κινήτρων για τις ηλεκτρονικές συναλλαγές. Η παράταση αφορά έξι διατάξεις για τη φορολογία εισοδήματος και ακινήτων.
Διατηρείται η δυνατότητα να αφαιρείται από το φορολογητέο εισόδημα ποσό ίσο με το 30% των ηλεκτρονικών δαπανών σε 20 επαγγελματικές κατηγορίες με αυξημένα περιστατικά φοροδιαφυγής. Η ετήσια έκπτωση δεν μπορεί να ξεπεράσει τις 5.000 ευρώ.
Η υποχρέωση θα εξακολουθήσει να αφορά περίπου 4,5 εκατομμύρια φορολογουμένους με εισοδήματα από μισθούς, συντάξεις, επιχειρηματική ή αγροτική δραστηριότητα και ενοίκια. Για αγορές αγαθών και υπηρεσιών θα πρέπει να πραγματοποιούν ηλεκτρονικές πληρωμές τουλάχιστον ίσες με το 30% του πραγματικού ετήσιου εισοδήματός τους.
Για να καλυφθεί το απαιτούμενο όριο, υπολογίζονται πληρωμές με πιστωτικές, χρεωστικές και προπληρωμένες κάρτες, καθώς και συναλλαγές μέσω e-banking.
Ο κανόνας συνοδεύεται από μερικές ή πλήρεις εξαιρέσεις, οι οποίες διαφοροποιούνται ανάλογα με την κατηγορία του φορολογουμένου.
Σε ορισμένες περιπτώσεις πολιτών με υπερχρέωση, το ελάχιστο απαιτούμενο ποσοστό ηλεκτρονικών δαπανών μειώνεται στο 20% του εισοδήματος ή σε χαμηλότερο επίπεδο.
Πλήρης απαλλαγή από την υποχρέωση προβλέπεται να συνεχίσουν να έχουν ορισμένες κοινωνικές ομάδες, όπως ηλικιωμένοι, άτομα με αναπηρία και πολίτες που βρίσκονται για μεγάλο διάστημα σε νοσηλεία.
Οι πληρωμές με ηλεκτρονικά μέσα για ιατρικές, οδοντιατρικές και κτηνιατρικές υπηρεσίες εξακολουθούν να προσμετρώνται στο διπλάσιο της αξίας τους, προκειμένου να καλυφθεί το απαιτούμενο ποσοστό ηλεκτρονικών αποδείξεων.
Φορολογικές ελαφρύνσεις για την αγορά ακινήτων
Στη φορολογία ακινήτων εξακολουθούν να ισχύουν οι εκπτώσεις για δαπάνες που αφορούν την αισθητική, λειτουργική και ενεργειακή αναβάθμιση κτιρίων, εφόσον οι εργασίες πληρώνονται αποκλειστικά με ηλεκτρονικά μέσα.
Για επιλέξιμες εργασίες ανακαίνισης και αναβάθμισης κατοικιών προβλέπεται φορολογική έκπτωση, με τις συνολικές δαπάνες να μπορούν να φτάσουν έως τα 16.000 ευρώ.
Το ποσό της έκπτωσης επιμερίζεται ισόποσα στα πέντε έτη μετά την πραγματοποίηση της δαπάνης, ενώ το ετήσιο ανώτατο όριο είναι 3.200 ευρώ.
Οι δαπάνες που αναγνωρίζονται αφορούν κατά κύριο λόγο αμοιβές για εργασίες ανακαίνισης. Για τον υπολογισμό της φορολογικής έκπτωσης, το επιλέξιμο κόστος υλικών δεν μπορεί να ξεπερνά το ένα τρίτο της δαπάνης εργασιών.
Παρατείνεται, επίσης, η αναστολή του φόρου υπεραξίας 15% επί του κέρδους που προκύπτει από την πώληση ακινήτου.
Εφόσον ισχύουν οι προβλεπόμενοι όροι, συνεχίζεται και η αναστολή επιβολής ΦΠΑ 24% για τις πωλήσεις νεόδμητων οικοδομών.
Η ρύθμιση καλύπτει ακίνητα των οποίων οι άδειες ανέγερσης εκδόθηκαν από την 1η Ιανουαρίου 2006 και έπειτα, και τα οποία εξακολουθούν να ανήκουν στις κατασκευαστικές επιχειρήσεις που τα κατασκεύασαν ή τα αποπεράτωσαν.
Για να απαλλαγεί η πρώτη πώληση των ακινήτων προς χρήση από τον ΦΠΑ, οι κατασκευαστές πρέπει να έχουν καταθέσει αίτηση αναστολής του φόρου.
Τριετής απαλλαγή από τον φόρο για ακίνητα που διατίθενται σε μακροχρόνια μίσθωση
Η έκτη διάταξη θεσπίζει φορολογικό κίνητρο για ιδιοκτήτες που διαθέτουν ακίνητα για μακροχρόνια μίσθωση, ενώ προηγουμένως ήταν κενά ή ενοικιάζονταν για μικρό χρονικό διάστημα.
Οι ιδιοκτήτες που θα προσφέρουν τις κατοικίες για μακροχρόνια ενοικίαση έως τις 31 Δεκεμβρίου 2027 δικαιούνται τριετή απαλλαγή από τον φόρο εισοδήματος για τα μισθώματα που θα εισπράξουν.
Η παράταση διατηρεί το φορολογικό όφελος για όσους μεταφέρουν κενές κατοικίες ή ακίνητα που διατίθενται με βραχυχρόνια μίσθωση στην αγορά μακροχρόνιας ενοικίασης.
Μη χάνετε τίποτα από το ΔΕΔΟΜΕΝΟ
Ειδήσεις τη στιγμή που συμβαίνουν, αναλύσεις και reels κάθε μέρα.
// ΣΧΟΛΙΑ
Γίνετε ο πρώτος που θα σχολιάσει αυτό το άρθρο.