«Κόκκινα» δάνεια: Πώς αλλάζουν οι οφειλές, μπαίνει πλαφόν στους τόκους και περιορίζονται οι πλειστηριασμοί
Για τα δάνεια σε καθυστέρηση, το υπουργείο Εθνικής Οικονομίας και Οικονομικών προωθεί ένα νέο πλαίσιο για τους οφειλέτες. Στόχος είναι να μπει φραγμός στις υπέρογκες αξιώσεις από τόκους, να διευκολυνθούν οι διμερείς ρυθμίσεις και να οριοθετηθούν οι απαιτήσεις τραπεζών, funds και servicers. Οι δανειολήπτες θα αντιμετωπίσουν σημαντικές αλλαγές και ένα διαφορετικό τοπίο σε ό,τι αφορά τους τόκους, τους πλειστηριασμούς και τις ρυθμίσεις.
Σε δημόσια διαβούλευση βρίσκεται ήδη το νομοσχέδιο, η οποία ολοκληρώνεται στις 22 Οκτωβρίου. Η Γενική Γραμματέας Χρηματοπιστωτικού Τομέα και Διαχείρισης Ιδιωτικού Χρέους, Θεώνη Αλαμπάση, ανέφερε στο ΑΠΕ-ΜΠΕ ότι στόχος του υπουργείου είναι «λιγότερη αβεβαιότητα για τον οφειλέτη, περισσότερη ευθύνη για τον πιστωτή και ένα σύστημα ρύθμισης του ιδιωτικού χρέους που λειτουργεί με κανόνες και παράγει πραγματικές λύσεις».
Βασική αλλαγή είναι η θέσπιση πλαφόν στους τόκους για κάθε είδους δάνειο. Η απαίτηση συνολικά δεν θα επιτρέπεται να ξεπερνά το διπλάσιο ή το τριπλάσιο του κεφαλαίου που εκταμιεύτηκε. Το όριο ισχύει αυτομάτως για καταναλωτικά, στεγαστικά και επιχειρηματικά δάνεια, είτε η απαίτηση έχει μεταβιβαστεί ή τιτλοποιηθεί είτε βρίσκεται πλέον σε servicer.
Χιλιάδες δανειολήπτες με παλιές οφειλές σε τράπεζες, funds και servicers επηρεάζονται άμεσα, με ιδιαίτερη σημασία για όσους έχουν συσσωρευμένα χρέη από αγροτικά, επιχειρηματικά ή στεγαστικά δάνεια. Ακόμη και όταν δάνεια ή πιστώσεις παραμένουν σε καθυστέρηση για χρόνια ή δεκαετίες, η απαίτηση δεν θα ξεπερνά το τριπλάσιο του αρχικού κεφαλαίου. Για τις αγροτικές οφειλές, το ανώτατο όριο είναι το διπλάσιο.
Έως 200.000 ευρώ λιγότεροι τόκοι και περιορισμός των πλειστηριασμών
Από τη στιγμή που θα τεθεί σε ισχύ ο νόμος, το ανεξόφλητο ποσό κάθε δανείου ή πίστωσης δεν θα μπορεί να ξεπεράσει το τριπλάσιο του αρχικού κεφαλαίου. Το ίδιο ισχύει για το συνολικό κεφάλαιο που εκταμιεύτηκε από περισσότερα δάνεια ή πιστώσεις. Στους αλληλόχρεους λογαριασμούς, το πλαφόν υπολογίζεται βάσει της οφειλής κατά την τελευταία εκταμίευση από τον λογαριασμό.
Για παλαιά χρέη αγροτών, το συνολικό ποσό περιορίζεται στο διπλάσιο του κεφαλαίου που εκταμιεύτηκε. Αν πρόκειται για αλληλόχρεο λογαριασμό, λαμβάνεται ως βάση το διπλάσιο της οφειλής όπως είχε διαμορφωθεί στην τελευταία εκταμίευση. Ειδικά για δάνεια πριν από το 1990, όταν δεν υπάρχουν επαρκή δεδομένα για να βρεθεί το αρχικό κεφάλαιο, η συνολική οφειλή δεν μπορεί να υπερβεί το 150% του ποσού που είχε διαμορφωθεί στην τελευταία ρύθμιση πριν από το 1990.
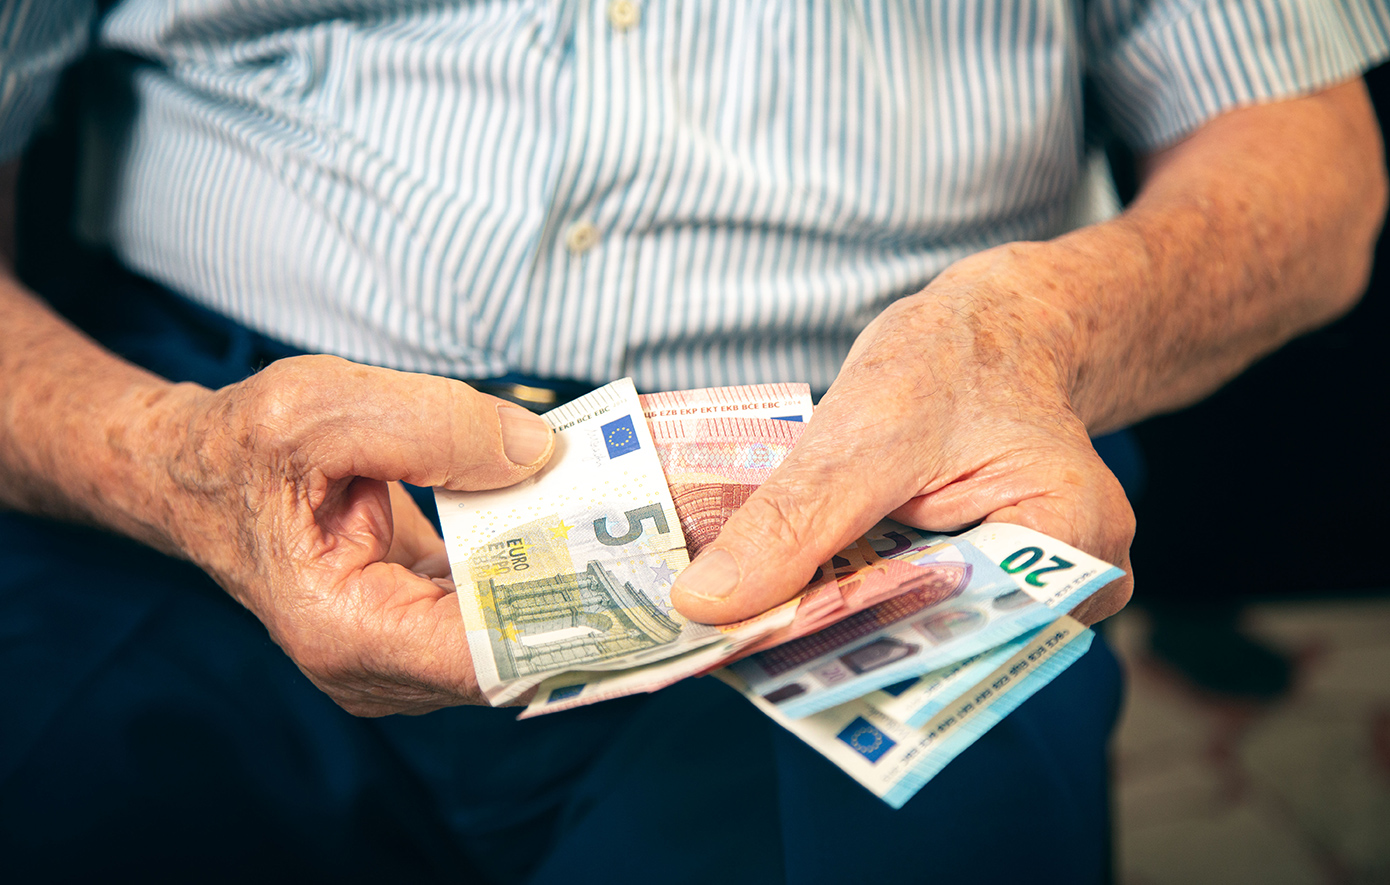
Το ποσό πέρα από το προβλεπόμενο όριο διαγράφεται για τον οφειλέτη και αφορά συνήθως τόκους υπερημερίας, τόκους που έχουν κεφαλαιοποιηθεί και άλλες χρεώσεις. Έτσι, σε δάνειο 100.000 ευρώ, το χρέος περιορίζεται στις 300.000 ευρώ: αν έχει ανέλθει σε 500.000 ευρώ, τα επιπλέον 200.000 ευρώ δεν είναι απαιτητά. Για αγρότη, το ανώτατο ποσό είναι 200.000 ευρώ. Αν έχουν πληρωθεί ήδη 80.000 ευρώ, οι καταβολές συνυπολογίζονται και το υπόλοιπο δεν θα ξεπερνά τις 220.000 ευρώ ή, στην περίπτωση αγρότη, τις 120.000 ευρώ.
Τράπεζες, funds και εταιρείες διαχείρισης απαιτήσεων θα πρέπει να επανυπολογίσουν μαζικά τα υφιστάμενα ποσά που διεκδικούν, μέσα σε έξι μήνες από την έναρξη ισχύος του νόμου.
Δεν απαιτείται καμία ενέργεια ή διαδικασία από τον οφειλέτη. Είτε το δάνειο παραμένει στην αρχική τράπεζα είτε αυτή έχει κλείσει ή βρίσκεται σε εκκαθάριση, με την απαίτηση να έχει περάσει σε διάδοχη τράπεζα, να έχει τιτλοποιηθεί ή να έχει μεταφερθεί σε εταιρεία διαχείρισης δανείων και πιστώσεων, οι πιστωτές οφείλουν να επανυπολογίσουν κάθε απαίτηση που υπάγεται στο νέο πλαίσιο, χωρίς να προηγηθεί αίτηση του οφειλέτη. Το νέο υπόλοιπο πρέπει να καταχωριστεί στις λογιστικές και πληροφοριακές τους καταστάσεις. Στον υπολογισμό προσμετρώνται πληρωμές από οφειλέτες, εγγυητές ή τρίτους, χωρίς όμως να προβλέπεται επιστροφή ποσών που έχουν ήδη εξοφληθεί.
Οι αλλαγές επηρεάζουν άμεσα και τις υποθέσεις όπου έχει αρχίσει αναγκαστική εκτέλεση. Κατάσχεση ή πλειστηριασμός μπορεί να προχωρήσει μόνο για το ποσό που θα προκύψει από τον επανυπολογισμό. Επομένως, δεν μπορεί να βασιστεί σε υπερβολική απαίτηση, πάνω από το τριπλάσιο του αρχικού δανείου ή, όπου προβλέπεται, πάνω από το διπλάσιο.
Όταν εκκρεμεί πλειστηριασμός, ο δικαιούχος ή ο διαχειριστής της απαίτησης πρέπει να ενημερώσει για το αναπροσαρμοσμένο ποσό και να προσαρμόσει αντίστοιχα τις πράξεις εκτέλεσης. Αν τελικά πραγματοποιηθεί ο πλειστηριασμός, οι απώλειες του οφειλέτη περιορίζονται, καθώς του αποδίδεται το μέρος του τιμήματος εκποίησης που περισσεύει μετά την κάλυψη των μειωμένων απαιτήσεων των πιστωτών.
Πιο γρήγορες και βιώσιμες ρυθμίσεις οφειλών
Αλλαγές αφορούν και τις διμερείς ρυθμίσεις δανείων που χειρίζονται οι διαχειριστές απαιτήσεων (servicers). Με το νομοσχέδιο θεσπίζονται συγκεκριμένες προθεσμίες: ο πιστωτής πρέπει να απαντά στο αίτημα ρύθμισης μέσα σε τρεις μήνες, ενώ η διαπραγμάτευση οφείλει να έχει ολοκληρωθεί σε διάστημα έξι μηνών. Εάν παρέλθει η προθεσμία, καταγράφεται αυτομάτως παράβαση, ενημερώνεται η Τράπεζα της Ελλάδος και παγώνουν ο εκτοκισμός και η κεφαλαιοποίηση των τόκων μέχρι να δοθεί απάντηση.
Μιλώντας στο ΑΠΕ-ΜΠΕ, η κα Θεώνη Αλαμπάση επισημαίνει ότι «οι νέοι κανόνες προβλέπουν συγκεκριμένο χρόνο για τη διμερή διαπραγμάτευση, πλαφόν 15% στην προκαταβολή και τεκμηριωμένες προτάσεις που προσαρμόζονται στην πραγματική οικονομική και περιουσιακή κατάσταση του οφειλέτη. Παράλληλα, προστατεύουν τον συνεπή οφειλέτη: όταν τηρεί τη ρύθμισή του, δεν μπορεί να βρίσκεται αντιμέτωπος με μέτρα. Και πριν από έναν πλειστηριασμό, ο πιστωτής θα πρέπει να έχει προηγουμένως καταθέσει πραγματική και τεκμηριωμένη πρόταση ρύθμισης».
Ειδικότερα, προβλέπονται τα εξής:
- Ο πιστωτής πρέπει να καταθέτει κατάλληλη, βιώσιμη και τεκμηριωμένη πρόταση ρύθμισης τρεις μήνες πριν από τον πλειστηριασμό.
- Για την απευθείας διμερή ρύθμιση, η προκαταβολή δεν μπορεί να υπερβαίνει το 15% της οφειλής, έναντι πρακτικών που, όπως αναφέρει η κυβέρνηση, έφταναν έως το 50%. Η ρύθμιση εκτιμάται ότι θα διευκολύνει τη σύναψη συμφωνιών, ιδίως για όσους έχουν περιορισμένη ρευστότητα. Προβλέπεται επίσης μικρότερη προκαταβολή όταν τεκμηριώνονται οικονομική δυσχέρεια, κοινωνικά κριτήρια ή προβλήματα υγείας.
- Όσο ο δανειολήπτης παραμένει συνεπής σε ενεργή ρύθμιση, ο διαχειριστής της απαίτησης δεν μπορεί να καταγγείλει τη σύμβαση, να προχωρήσει σε αναγκαστική εκτέλεση ή να επισπεύσει πλειστηριασμό. Αν παραβιαστεί η απαγόρευση, οι σχετικές πράξεις ακυρώνονται, πιστώνεται στον οφειλέτη ποσό ίσο με πέντε μηνιαίες δόσεις και η ρύθμιση παρατείνεται για αντίστοιχο χρονικό διάστημα. Το πρόστιμο μπορεί να ανέλθει μέχρι τις 500.000 ευρώ ανά δανειολήπτη.
- Μετά την κατάθεση πλήρους φακέλου από τον οφειλέτη, ο πιστωτής έχει τρεις μήνες για να απαντήσει με βιώσιμη, τεκμηριωμένη πρόταση ή με αιτιολογημένη απόρριψη. Στη συνέχεια ο οφειλέτης διαθέτει έναν μήνα για την απάντησή του, ενώ η συνολική διαδικασία πρέπει να κλείσει το αργότερο μέσα σε έξι μήνες, ακόμη και αν η οφειλή βρίσκεται ήδη σε αναγκαστική εκτέλεση.
- Οι προτάσεις των servicers οφείλουν να εξηγούν ποια εισοδηματικά και περιουσιακά στοιχεία έχουν ληφθεί υπόψη και, εφόσον είναι δυνατό, να προσφέρουν δύο εναλλακτικές λύσεις. Σε περίπτωση υπέρβασης της τρίμηνης προθεσμίας από τον πιστωτή, η παράβαση καταγράφεται αυτοδικαίως, ειδοποιείται η Τράπεζα της Ελλάδος και αναστέλλονται ο εκτοκισμός και η κεφαλαιοποίηση των τόκων μέχρι να δοθεί απάντηση.
Παράλληλα, ο οφειλέτης αποκτά δικαίωμα να ζητήσει, χωρίς χρέωση, πλήρη και αναλυτική ενημέρωση για την οφειλή. Σε αυτήν θα περιλαμβάνονται οι συμβάσεις και οι τροποποιήσεις τους, το ιστορικό καταβολών, ο τρόπος υπολογισμού του επιτοκίου, το κεφάλαιο, οι τόκοι, οι προμήθειες και κάθε άλλη χρέωση. Η απάντηση πρέπει να δοθεί μέσα σε 45 ημέρες· διαφορετικά, ο εκτοκισμός αναστέλλεται έως ότου ικανοποιηθεί πλήρως το αίτημα.
Για τις εταιρείες που διαχειρίζονται απαιτήσεις από δάνεια και πιστώσεις, προβλέπεται από το σχέδιο νόμου να δημοσιοποιούν κάθε χρόνο οικονομικά δεδομένα, πληροφορίες για τα χαρτοφυλάκια και τα αποτελέσματα διαχείρισης, καθώς και τον τρόπο χειρισμού των παραπόνων. Θα πρέπει ακόμη να καταθέτουν στρατηγικό σχέδιο, με προβλέψεις για τις ανακτήσεις και δείκτες απόδοσης. Η εφαρμογή των μέτρων τοποθετείται στις αρχές του 2027, δηλαδή τρεις μήνες μετά την ψήφιση του νέου νόμου. Ωστόσο, η οριστική διαμόρφωση του πλαισίου θα γίνει μετά την ολοκλήρωση της διαβούλευσης και της νομοθετικής επεξεργασίας, πριν από την ψήφισή του στη Βουλή.
Μη χάνετε τίποτα από το ΔΕΔΟΜΕΝΟ
Ειδήσεις τη στιγμή που συμβαίνουν, αναλύσεις και reels κάθε μέρα.
// ΣΧΟΛΙΑ
Γίνετε ο πρώτος που θα σχολιάσει αυτό το άρθρο.