Pizza Fan: Φέρεται να έκρυβε τζίρο με «κεράσματα» – Οι 3 μέθοδοι φοροδιαφυγής στο στόχαστρο της ΑΑΔΕ
Η υπόθεση αφορά παράνομο λογισμικό που φέρεται να εμφάνιζε πληρωμένες παραγγελίες με μετρητά ως «κεράσματα»· η ζημία για το Δημόσιο υπολογίζεται σε 25 εκατομμύρια ευρώ
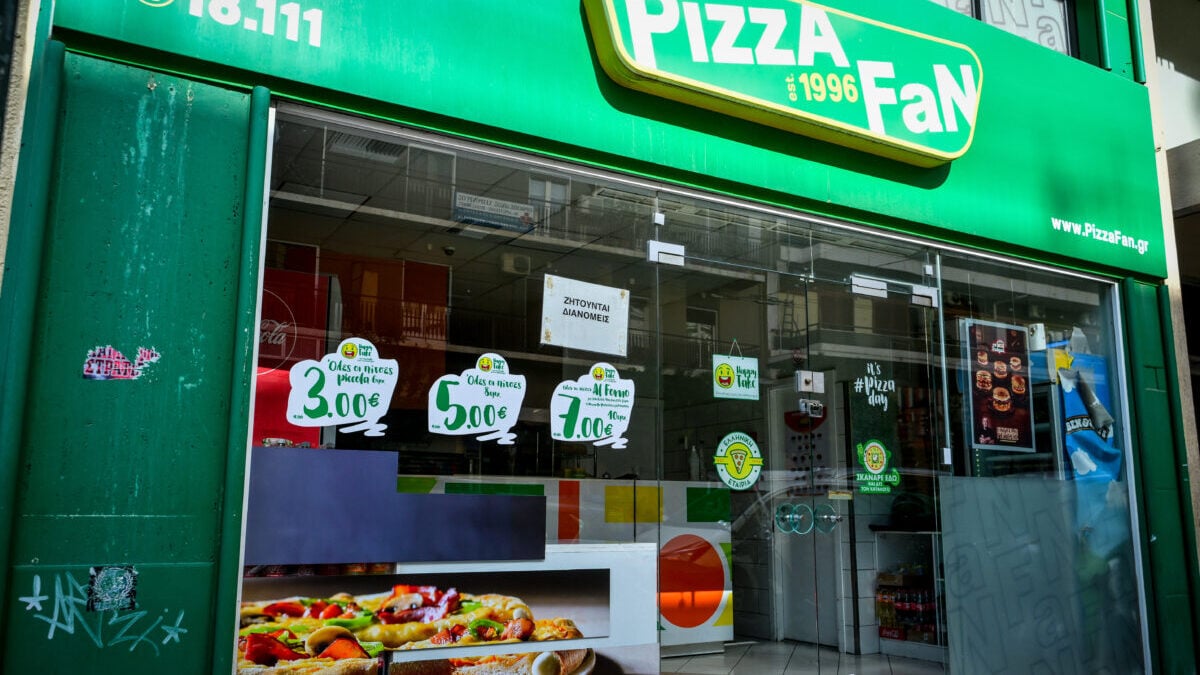
Η υπόθεση της Pizza Fan φέρνει στο φως τρόπους με τους οποίους επιχειρήσεις αποκρύπτουν τζίρο και διακινούν μεγάλα ποσά κάτω από το τραπέζι, αποφεύγοντας τους ελέγχους της ΑΑΔΕ. Η εταιρεία φέρεται να προκάλεσε ζημία 25 εκατομμυρίων ευρώ στο ελληνικό Δημόσιο.
Σύμφωνα με πληροφορίες που έχουν δει το φως της δημοσιότητας, η μεγάλη φοροδιαφυγή της Pizza Fan φαίνεται να στηρίχθηκε σε παράνομο λογισμικό, το οποίο αλλοίωνε τα στοιχεία των συναλλαγών. Το πρόγραμμα φέρεται να εμφάνιζε τις παραγγελίες ως «κέρασμα» στις αποδείξεις, όταν η πληρωμή γινόταν με μετρητά. Έτσι, η επιχείρηση εισέπραττε κανονικά το αντίτιμο, αλλά η συναλλαγή καταγραφόταν ως δωρεάν προσφορά και ο αντίστοιχος τζίρος δεν εμφανιζόταν όπως θα έπρεπε.
Οι επιχειρήσεις που βρίσκονται στο στόχαστρο των ελεγκτικών αρχών χρησιμοποιούν τρεις βασικούς τρόπους για να αποκρύπτουν πωλήσεις και να εμφανίζουν μειωμένα έσοδα. Οι πρακτικές εκτείνονται από αποδείξεις που μοιάζουν νόμιμες, χωρίς να έχουν εκδοθεί από εγκεκριμένο φορολογικό μηχανισμό, μέχρι ύποπτες ακυρώσεις και παράνομα προγράμματα που αλλοιώνουν τα δεδομένα των πωλήσεων. Η φοροδιαφυγή αποκτά έτσι όλο και πιο σύνθετες ψηφιακές μορφές. Η Pizza Fan φαίνεται πως είχε επιλέξει την τρίτη μέθοδο.
Οι τρεις τρόποι απόκρυψης του πραγματικού τζίρου
- «Μαϊμού» ταμειακές και αποδείξεις χωρίς νόμιμη έκδοση
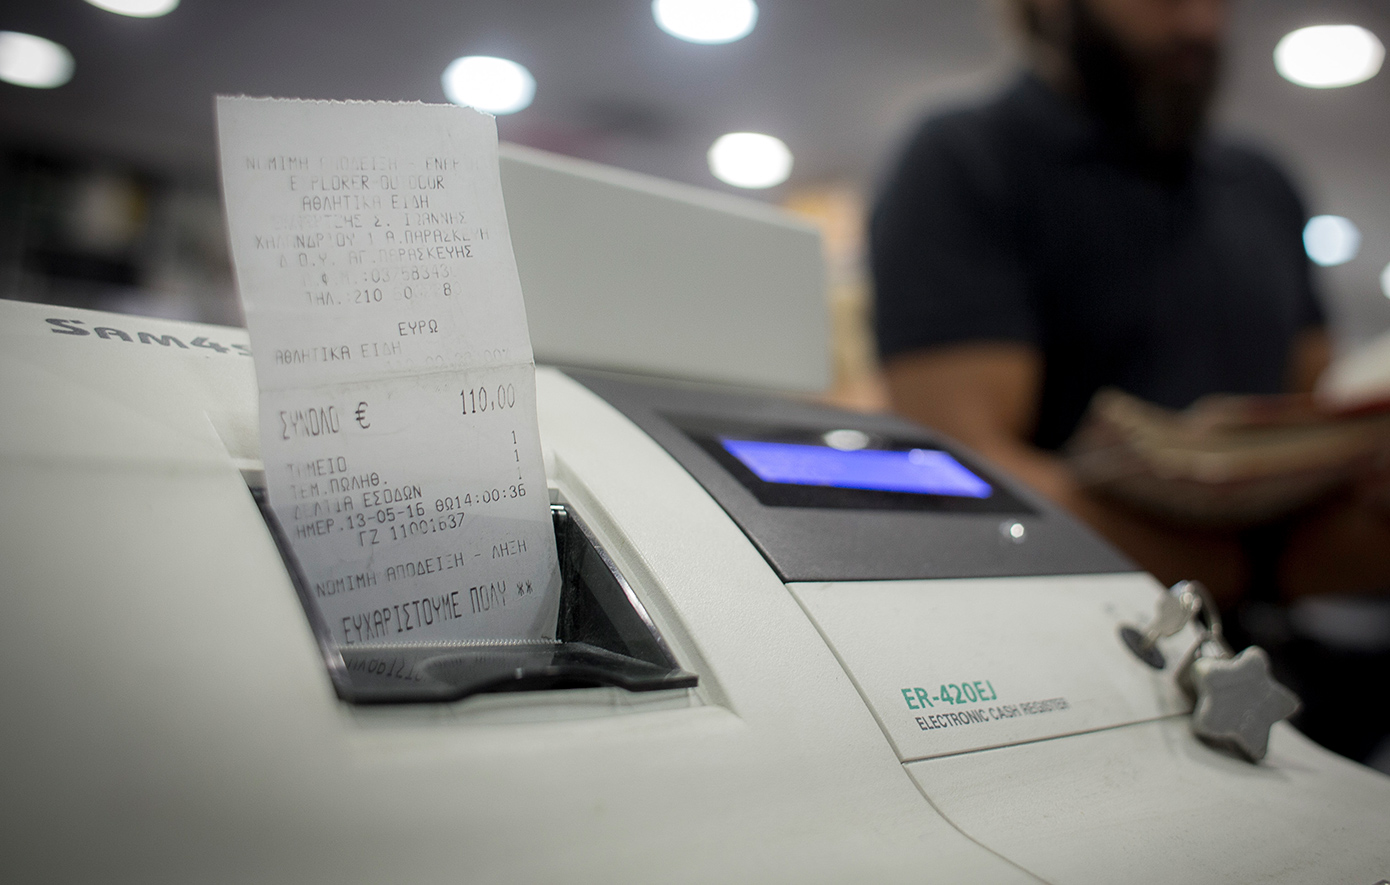
Η πρώτη πρακτική αξιοποιεί ηλεκτρονικούς υπολογιστές και ειδικά προγράμματα, για να δημιουργούνται και να εκτυπώνονται παραστατικά που δείχνουν σαν κανονικές αποδείξεις, χωρίς όμως να έχουν εκδοθεί από πιστοποιημένο φορολογικό μηχανισμό.
Ο πελάτης παίρνει ένα χαρτί που μοιάζει νόμιμο, χωρίς κατ’ ανάγκη να αντιλαμβάνεται ότι δεν είναι έγκυρο φορολογικό παραστατικό. Η συναλλαγή, ωστόσο, δεν καταχωρίζεται στα φορολογικά αρχεία της επιχείρησης με τον προβλεπόμενο τρόπο, γεγονός που επιτρέπει να μείνουν τα αντίστοιχα έσοδα έξω από τη φορολογική δήλωση.
Έτσι, ο πελάτης πιστεύει ότι έχει στα χέρια του κανονική απόδειξη, ενώ το Δημόσιο χάνει έσοδα τόσο από τον φόρο εισοδήματος όσο και από τον ΦΠΑ.
- Εκπτώσεις και ακυρώσεις ως κάλυψη για πωλήσεις
Η δεύτερη μέθοδος στηρίζεται στην καταχρηστική χρήση νόμιμων φορολογικών μηχανισμών. Μια επιχείρηση μπορεί, για παράδειγμα, να εκδίδει δελτία παραγγελίας χωρίς να ακολουθεί απόδειξη ίσης αξίας ή να καταχωρίζει πολλές ακυρώσεις και εκπτώσεις, οι οποίες δεν ανταποκρίνονται στην πραγματική εμπορική δραστηριότητα.
Ενδείξεις που χρειάζονται ιδιαίτερη προσοχή είναι οι πολλές ακυρωτικές αποδείξεις στο κλείσιμο της ημέρας ή οι εκπτώσεις ασυνήθιστα μεγάλης αξίας. Τα δεδομένα αυτά δεν αποτελούν από μόνα τους απόδειξη φοροδιαφυγής, μπορούν όμως να αποτελέσουν αφορμή για περαιτέρω έλεγχο.
Οι ελεγκτικές αρχές αναλύουν τα ψηφιακά αρχεία των φορολογικών μηχανισμών και εξετάζουν πόσο συχνά εκδίδονται παραστατικά, ακυρώσεις και εκπτώσεις, σε ποια ποσά και σε ποιες χρονικές στιγμές. Οι σχετικές διασταυρώσεις μπορούν να αναδείξουν αποκλίσεις και να ερευνηθεί αν δεν δηλώθηκε μέρος των εσόδων.
- Παράνομα προγράμματα για την αλλοίωση των δεδομένων των συναλλαγών
Η τρίτη μέθοδος είναι πιο περίπλοκη: η απόδειξη ενδέχεται να εκδίδεται κανονικά, ενώ τα στοιχεία της συναλλαγής αλλάζουν σε επόμενο στάδιο.
Παράνομα λογισμικά παρεμβαίνουν στα δεδομένα των πωλήσεων και μπορούν να αλλάξουν ποσότητες, αξίες ή άλλα στοιχεία μιας συναλλαγής, ώστε ο εμφανιζόμενος τζίρος να είναι χαμηλότερος από τον πραγματικό. Σε τέτοιες περιπτώσεις, η απόδειξη που λαμβάνει ο πελάτης δεν φανερώνει απαραίτητα το μέγεθος της αλλοίωσης.
Η δυσκολία εντοπισμού είναι αυτή που κάνει τη συγκεκριμένη πρακτική ιδιαίτερα απαιτητική για τους ελεγκτικούς μηχανισμούς. Χρειάζεται να εξεταστούν τα ψηφιακά αρχεία και τα δεδομένα των φορολογικών συστημάτων, ώστε να αποκατασταθεί η πραγματική εικόνα των πωλήσεων. Αυτή φαίνεται πως ήταν και η μέθοδος που χρησιμοποιούσε η Pizza Fan.
Appodixi: Πάνω από 225.000 καταγγελίες
Η ΑΑΔΕ χρησιμοποιεί ψηφιακά εργαλεία και διασταυρώνει στοιχεία μέσω του myDATA, αναζητώντας αποκλίσεις που ενδέχεται να υποδεικνύουν αδήλωτα έσοδα. Παρότι η σύνδεση των φορολογικών μηχανισμών με τα συστήματα της Αρχής είναι υποχρεωτική, οι τρόποι απόκρυψης τζίρου εξακολουθούν να ελέγχονται.
Με την εφαρμογή Appodixi, οι πολίτες έχουν τη δυνατότητα να σκανάρουν τον QR code μιας απόδειξης και να ελέγξουν αν τα στοιχεία της έχουν διαβιβαστεί ορθά στην ΑΑΔΕ. Αν η απόδειξη φαίνεται ως μη διαβιβασμένη ή εμφανίζει διαφορετικό ποσό, μπορούν να προχωρήσουν σε καταγγελία.
Τα στοιχεία δείχνουν ότι οι καταγγελίες που έχουν υποβληθεί μέσω της εφαρμογής ξεπερνούν τις 225.000: περίπου 102.000 είναι επώνυμες, ενώ 123.000 ανώνυμες. Στις αναφορές περιλαμβάνονται περιπτώσεις με «πειραγμένους» φορολογικούς μηχανισμούς, πλαστές αποδείξεις και μη διαβίβαση στοιχείων στο myDATA, ενώ η εστίαση και τα πρατήρια καυσίμων συγκαταλέγονται στους κλάδους που συγκεντρώνουν καταγγελίες.
Μη χάνετε τίποτα από το ΔΕΔΟΜΕΝΟ
Ειδήσεις τη στιγμή που συμβαίνουν, αναλύσεις και reels κάθε μέρα.
// ΣΧΟΛΙΑ
Γίνετε ο πρώτος που θα σχολιάσει αυτό το άρθρο.