
ΔΕΗ: Η Solidus δίνει τιμή-στόχο 21,10 ευρώ και σύσταση «hold»
Οι ΑΠΕ και η κερδοφορία στηρίζουν τις προοπτικές του ομίλου, αλλά η Solidus εκτιμά ότι μεγάλο μέρος τους έχει ήδη αποτυπωθεί στην αποτίμηση
Η Solidus, εταιρεία παροχής επενδυτικών υπηρεσιών, ορίζει τιμή-στόχο 21,20 ευρώ για τη μετοχή της ΔΕΗ και συστήνει διακράτηση (Hold). Στην ανάλυσή της για τον ενεργειακό όμιλο σημειώνει ότι οι ΑΠΕ (Ανανεώσιμες Πηγές Ενέργειας), η ενίσχυση της κερδοφορίας και οι νέες επενδύσεις στηρίζουν τις θετικές προοπτικές, αλλά μεγάλο μέρος αυτών έχει ήδη αποτυπωθεί στη χρηματιστηριακή αποτίμηση της εταιρείας.
Η αξιολόγηση της Solidus καταγράφει ισχυρές οικονομικές επιδόσεις για τη ΔΕΗ στο εννεάμηνο του 2026, παράλληλα με ουσιαστική πρόοδο στην ανάπτυξη των ΑΠΕ. Ο αναλυτής Δρ. Πάνος Δάντης επισημαίνει, ωστόσο, ότι οι αυξημένες ανάγκες για κεφάλαια, οι αρνητικές ελεύθερες ταμειακές ροές και η επιβράδυνση των κερδών στο τρίτο τρίμηνο συνιστούν βασικές προκλήσεις για την επόμενη περίοδο.
Για ορίζοντα 12 μηνών, η τιμή-στόχος των 21,20 ευρώ αντιστοιχεί σε περιθώριο πτώσης 5,5% έναντι των 22,44 ευρώ, τιμή αναφοράς στις 16 Νοεμβρίου 2026. Παρά την εκτίμηση αυτή, η Solidus κρατά τη σύσταση Hold, θεωρώντας πως οι προοπτικές ανάπτυξης του ομίλου και η μερισματική πολιτική στηρίζουν τη μετοχή.
Σύμφωνα με την έκθεση, τα προσαρμοσμένα EBITDA της ΔΕΗ ενισχύθηκαν κατά 8,5% στο εννεάμηνο και έφτασαν τα 1,81 δισ. ευρώ, έναντι 1,67 δισ. ευρώ στην αντίστοιχη περίοδο του 2025. Κατά 35% αυξήθηκαν τα προσαρμοσμένα καθαρά κέρδη μετά τα δικαιώματα μειοψηφίας, στα 547 εκατ. ευρώ. Τα έσοδα, από την άλλη, διατηρήθηκαν σχεδόν στα ίδια επίπεδα, στα 7,27 δισ. ευρώ.
Κυρίως στη μικρότερη επιβάρυνση από καύσιμα και δικαιώματα εκπομπών διοξειδίου του άνθρακα αποδίδεται η άνοδος της κερδοφορίας. Οι δαπάνες για αυτούς τους σκοπούς μειώθηκαν κατά 296 εκατ. ευρώ, δηλαδή 17%. Την ίδια ώρα, το μερίδιο των δραστηριοτήτων του εξωτερικού στα EBITDA του ομίλου έχει φτάσει το 24%, με τη Ρουμανία να διαδραματίζει σημαντικό ρόλο στην ανάπτυξη.
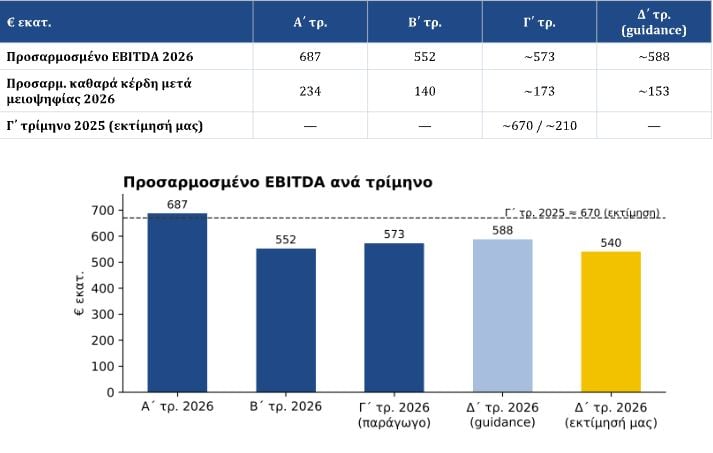
Στο επίκεντρο της ανάλυσης της Solidus βρίσκεται, πάντως, η επιβράδυνση της κερδοφορίας στο τρίτο τρίμηνο. Οι υπολογισμοί της εταιρείας τοποθετούν τα προσαρμοσμένα EBITDA περίπου στα 573 εκατ. ευρώ, έναντι εκτιμώμενων 670 εκατ. ευρώ για το αντίστοιχο τρίμηνο του 2025, δηλαδή καταγράφεται μείωση περίπου 15%.
Η συμβολή των ΑΠΕ στην ανάπτυξη της ΔΕΗ
Η υποχώρηση αυτή καθιστά καθοριστική την πορεία του τέταρτου τριμήνου: για να επιτευχθεί ο ετήσιος στόχος EBITDA ύψους 2,4 δισ. ευρώ, απαιτείται λειτουργική κερδοφορία περίπου 588 εκατ. ευρώ. Η Solidus υιοθετεί πιο επιφυλακτική πρόβλεψη, εκτιμώντας EBITDA περίπου 540 εκατ. ευρώ για το τελευταίο τρίμηνο και 2,35 δισ. ευρώ συνολικά για το 2026.
Η πορεία των κερδών ανά μετοχή αποτελεί επίσης σημαντικό στοιχείο της αξιολόγησης. Αν και τα προσαρμοσμένα καθαρά κέρδη αυξήθηκαν κατά 35%, τα προσαρμοσμένα κέρδη ανά μετοχή κατέγραψαν άνοδο μόλις 2%, φτάνοντας τα 1,19 ευρώ. Η μικρότερη αύξηση συνδέεται με την άνοδο του αριθμού των μετοχών μετά την κεφαλαιακή ενίσχυση του ομίλου.
Ως προς τις επενδύσεις, η Solidus αναγνωρίζει ότι η ΔΕΗ έχει προχωρήσει σημαντικά: στο εννεάμηνο οι συνολικές επενδύσεις αυξήθηκαν κατά 34% και ανήλθαν στα 2,57 δισ. ευρώ. Από αυτές τις δαπάνες, 1,05 δισ. ευρώ αφορούσαν τις ΑΠΕ, 897 εκατ. ευρώ τα δίκτυα διανομής και 288 εκατ. ευρώ την ευέλικτη παραγωγή ηλεκτρικής ενέργειας.
Στα 7,6 GW διαμορφώθηκε η εγκατεστημένη ισχύς των ΑΠΕ, με αύξηση 1,3 GW σε σύγκριση με έναν χρόνο πριν. Παράλληλα, η παραγωγή ηλεκτρικής ενέργειας από ανανεώσιμες πηγές αυξήθηκε κατά 63%, στις 8,3 TWh. Πλέον, το 49% της συνολικής παραγωγής του ομίλου προέρχεται από ΑΠΕ, από 33% την αντίστοιχη περίοδο του 2025.
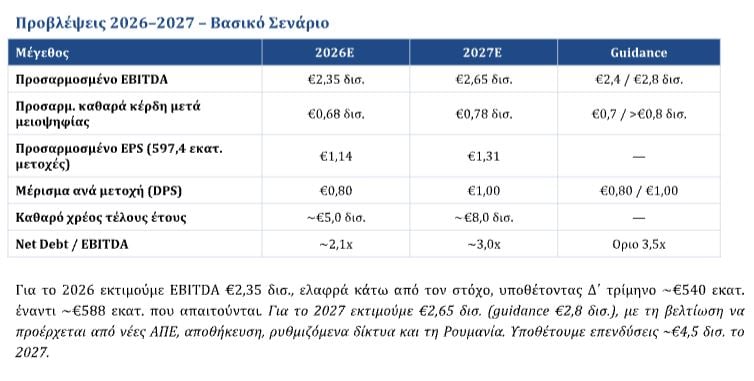
Το ώριμο χαρτοφυλάκιο έργων της ΔΕΗ, σε συνδυασμό με την ήδη εγκατεστημένη ισχύ, καλύπτει περίπου το 81% του στόχου για ανάπτυξη 18,8 GW ΑΠΕ έως το 2030, σύμφωνα με την έκθεση. Θετική είναι επίσης η αξιολόγηση της επέκτασης σε νέες αγορές, μεταξύ των οποίων η Πολωνία και η Ουγγαρία, καθώς και της ενδυνάμωσης της παρουσίας στη Ρουμανία.
Η Solidus εξετάζει ακόμη τις νέες δραστηριότητες της ΔΕΗ, όπως την ανάπτυξη τηλεπικοινωνιακών υποδομών και το σχέδιο για data center στην Κοζάνη, σε συνεργασία με την Amazon Web Services. Προβλέπεται αρχική ισχύς 300 MW για το έργο, με προοπτική επέκτασης έως το 1 GW. Ωστόσο, δεν έχουν ακόμη ολοκληρωθεί οι οριστικές συμφωνίες ούτε έχουν ληφθεί οι απαιτούμενες εγκρίσεις.
Για τη χρηματοοικονομική εικόνα, η έκθεση αναφέρει υποχώρηση του καθαρού χρέους στα 4,2 δισ. ευρώ, από 6,5 δισ. ευρώ στο τέλος του 2025, ενώ ο λόγος καθαρού χρέους προς EBITDA διαμορφώθηκε στο 1,9. Η Solidus σημειώνει, ωστόσο, πως η βελτίωση οφείλεται κυρίως στην αύξηση μετοχικού κεφαλαίου και όχι στη δημιουργία ταμειακών ροών από την οργανική δραστηριότητα.
Μη χάνετε τίποτα από το ΔΕΔΟΜΕΝΟ
Ειδήσεις τη στιγμή που συμβαίνουν, αναλύσεις και reels κάθε μέρα.






// ΣΧΟΛΙΑ
Γίνετε ο πρώτος που θα σχολιάσει αυτό το άρθρο.